
На тази страница
Представете си малка софтуерна компания със 120 000 USD в банката. Този месец получава 12 000 USD и плаща 20 000 USD. Разликата от 8 000 USD е реална. Реална е и възможността постъпленията да нараснат, преди сметката да се изпразни.
Това е илюстративна компания, не сметките на Tajo или разказ за клиент. Числата ѝ показват въпрос, който една стойност „месеци до изчерпване на парите“ скрива: коя линия се пресича първа, постъпленията с плащанията или наличността с нулата?
Първоначалният въпрос за оцеляване без ново финансиране пита дали компания достига печалба с наличните пари в банката, ако скорошният растеж на приходите продължи, а разходите останат постоянни. Кратко обяснение от включените източници различава печалбата днес от достигането ѝ преди изчерпване на парите. Нашият пример моделира свързания паричен въпрос, защото получените пари и признатият приход може да попаднат в различни месеци.
Това е условен въпрос. Условието върши основната работа.
Точката на пресичане има две координати
Печалбата сравнява спечелените приходи с начислените разходи по счетоводни правила. Прагът на равновесие на паричния поток е моментът, в който получените пари покриват плащанията. Паричният хоризонт следи банковата наличност през последователни периоди. Компания може днес да плаща повече, отколкото получава, докато наличността финансира разликата до наваксването на постъпленията.
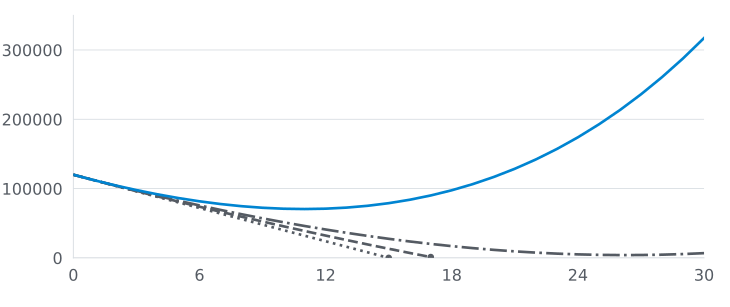
За илюстративната компания оставете плащанията на 20 000 USD месечно. Задайте 12 000 USD постъпления за първия месец и ги увеличавайте с пет процента преди всеки следващ. Плащайте разликата от наличността. Моделът достига дванадесетия месец, когато постъпленията надминават плащанията, с приблизително 71 000 USD още в банката. Най-ниската наличност преди това пресичане е около 70 000 USD.
Променете само допускането за растеж на един процент. Наличността става отрицателна, преди постъпленията да наваксат. Началната компания е същата. Историята не е.
| Илюстративен растеж на постъпленията | Какво показва простият месечен модел |
|---|---|
| 0% | Наличността стига точно нула в края на месец 15; не може да финансира месец 16 |
| 1% | Парите не стигат за месец 18 |
| 2% | Постъпленията надминават плащанията в месец 27; най-ниската предходна наличност е около 4 000 USD |
| 5% | Постъпленията надминават плащанията в месец 12; най-ниската предходна наличност е около 70 000 USD |
Числата третират месечните постъпления като получени пари, приемат постоянни месечни плащания, без обслужване на дълг, промяна на данъци или ново финансиране. Те са изчислени примери, не прогноза. Дори при пътя с два процента почти няма място за забавена фактура или неочаквана сметка.
Парична наличност (USD)
Месец (нула е началната наличност)
- 0% месечен растеж на постъпленията
- 1% месечен растеж на постъпленията
- 2% месечен растеж на постъпленията
- 5% месечен растеж на постъпленията
Преглед на изчислената наличност
| Месец | 0% растеж | 1% растеж | 2% растеж | 5% растеж |
|---|---|---|---|---|
| 0 | 120 000 | 120 000 | 120 000 | 120 000 |
| 6 | 72 000 | 73 824 | 75 697 | 81 623 |
| 12 | 24 000 | 32 190 | 40 945 | 71 006 |
| 15 | 0 | 13 163 | 27 521 | 78 943 |
| 18 | Нужно е финансиране | Нужно е финансиране | 16 948 | 97 589 |
| 24 | Нужно е финансиране | Нужно е финансиране | 5062 | 174 024 |
| 30 | Нужно е финансиране | Нужно е финансиране | 6817 | 317 266 |
Всяка линия спира при последната неотрицателна наличност в края на месеца. Пътят без растеж достига нула в края на петнадесетия месец; пътят с един процент не може да финансира осемнадесетия. Таблицата отбелязва следващите нефинансирани месеци, вместо да внушава, че компанията може да работи с отрицателни пари. В реален бизнес сроковете на плащане, кредитът и задълженията биха променили границата.
Забележете реда на събитията: компания може да има растящи постъпления във всеки ред и пак да остане без пари. Растежът е скорост, а банковата наличност е запас. Скоростта трябва да промени запаса достатъчно рано. Времето е целият въпрос.
Прямата оценка е, че линия, която пресича нулата нагоре, не е утеха. Тя е покана да проверите допусканията под нея.
Статичният паричен хоризонт отговаря на друг въпрос
„Имаме петнадесет месеца средства“ може да е полезно съкращение. При непроменена месечна разлика от 8 000 USD, 120 000 USD разделени на 8 000 USD са петнадесет месеца. Сметката е проста, защото замразява бизнеса на място.
Бизнесът не стои неподвижен. Растящата клиентска база може едновременно да увеличи постъпленията и разходите за поддръжка. Голяма фактура може да бъде отчетена като приход този месец, но платена следващото тримесечие. Годишните договори могат да доведат пари предварително, после да оставят слаб месец. Екип може да отложи наемане, а сметка за инфраструктура може да нарасне с използването.
Затова редовете трябва да следят отделно получените пари, платените пари и крайната наличност. Ръководството на SCORE за финансови прогнози препоръчва сценарии около прогнозни доходи, разходи и парични потоци с документирани допускания. Неговият шаблон за паричен поток отделя и момента на продажбата от момента на плащането от клиента.
Възражението е справедливо: „Прогнозата е измислица. Защо да губим време с нея?“.
Защото моделът показва кое допускане трябва да се окаже вярно. Дава на екипа нещо за проверка следващия месец. Не превръща допускането във факт.
Използвайте модела като сигнал, не като обещание
Постройте месечна таблица от действителната банкова наличност. Избройте парите, които вероятно ще дойдат, възможния момент на постъпване и вече поетите плащания. За несигурните постъпления направете по-бавен сценарий. При разходите включете задължения, които не изчезват при забавяне на проект.
После сравнявайте всеки месец с последния действителен. Ако постъпленията са с 3 000 USD по-малко от очакваното, обновете следващия ред. Ако доставчик е променил условията, обновете датата на плащането. Красива крива, която никога не се сверява с банковото извлечение, е украса.
Същата дисциплина важи и за покупка на инструмент. Нашата рамка за възвръщаемост на инструментите изисква обща цена и изходна база преди твърдение за стойност. Абонамент за конектор може да спести ръчна работа, но икономията принадлежи в паричния модел само ако работата действително изчезне или донесе постъпления. Ръководството за избор между безплатни и платени инструменти разглежда по-тесен въпрос за покупка; нито едно ръководство не може да каже дали компанията ще преживее следващия паричен недостиг.
Графиката може да наложи едно полезно решение. Ако при по-бавния вариант парите свършат, преди бизнесът да се финансира сам, екипът трябва да промени променлива, докато още има време: разход, цена, събиране на вземания, растеж на продажбите или финансиране. Моделът не може да избере правилния ход. Може да направи цената на чакането видима.
Днешният паричен недостиг е факт. Утрешното оцеляване е проверим набор от условия. Дръжте двете на една страница.
Често Задавани Въпроси
Може ли компания с по-големи плащания от постъпления сега да оцелее без ново финансиране?
Да, при определени допускания: месечните парични постъпления трябва да достигнат плащанията, докато наличността още е положителна. Моделирайте постъпленията, плащанията и крайната наличност. Печалбата е отделна счетоводна величина.
Какво прави прогнозата за паричния хоризонт ненадеждна?
Растежът, времето на плащанията и разходите могат да се променят. Покажете допусканията и варианти с по-бавен растеж, обновявайте модела с реалните резултати и запазете паричен резерв, вместо да приемате точката на пресичане за гаранция.
Паричният хоризонт същото ли е като наличността, разделена на текущия месечен недостиг?
Не. Делението на наличността на текущия месечен нетен отлив е полезна статична снимка. Прогнозата за паричните потоци показва как постъпленията и плащанията може да се променят месец по месец. И двете са оценки, не обещания.