
في هذه الصفحة
تخيل شركة برمجيات صغيرة لديها 120,000 دولار في المصرف. تحصل هذا الشهر على 12,000 وتدفع 20,000. فجوة الـ 8,000 دولار حقيقية، وكذلك احتمال أن تنمو المقبوضات قبل نفاد الحساب.
هذه شركة توضيحية، وليست حسابات Tajo أو عميلاً أُبلغ عنه. تكشف أرقامها سؤالاً يخفيه رقم واحد عن «أشهر بقاء النقد»: أي الخطين يتقاطع أولاً، المقبوضات مع المدفوعات أم الرصيد مع الصفر؟
يسأل السؤال الأصلي عن القدرة على الاستمرار دون تمويل هل تصل الشركة إلى الربحية بما لديها في المصرف، بافتراض استمرار نمو الإيرادات الحديث وثبات النفقات. يميز شرح قصير جرى استيعابه بين الربحية اليوم والوصول إليها قبل نفاد النقد. نمثل هنا السؤال النقدي المرتبط بذلك، لأن وقت تحصيل المال قد يختلف عن وقت الاعتراف بالإيراد.
إنه سؤال مشروط. الشرط هو موضع العمل.
لنقطة التقاطع إحداثيان
تقارن الربحية الإيراد المكتسب بالنفقات المستحقة وفق قواعد المحاسبة. وتقارن نقطة تعادل التدفق النقدي المال المقبوض بالمدفوع. ويتبع حساب مدة بقاء النقد رصيد المصرف عبر فترات متعاقبة. قد تدفع الشركة اليوم أكثر مما تقبض، بينما يمول رصيدها الفجوة إلى أن تلحق المقبوضات.
في الشركة التوضيحية، ثبت المدفوعات عند 20,000 دولار شهرياً. اجعل مقبوضات الشهر الأول 12,000، وزدها 5% قبل كل شهر تال. ادفع الفرق من النقد. يبلغ النموذج الشهر الثاني عشر، حين تتجاوز المقبوضات المدفوعات، وفي المصرف نحو 71,000 دولار. وأدنى رصيد قبل التقاطع نحو 70,000.
غيّر افتراض النمو وحده إلى 1%. يصبح النقد سالباً قبل أن تلحق المقبوضات. الشركة في البداية نفسها، لكن الحكاية مختلفة.
| نمو المقبوضات التوضيحي | ما يبينه النموذج الشهري البسيط |
|---|---|
| 0% | يصل النقد إلى الصفر تماماً في نهاية الشهر 15 ولا يستطيع تمويل الشهر 16 |
| 1% | ينفد النقد خلال الشهر 18 |
| 2% | تتجاوز المقبوضات المدفوعات في الشهر 27، وأدنى رصيد سابق نحو 4,000 دولار |
| 5% | تتجاوز المقبوضات المدفوعات في الشهر 12، وأدنى رصيد سابق نحو 70,000 دولار |
تستخدم هذه الأرقام المقبوضات الشهرية نقداً محصلاً، ومدفوعات شهرية ثابتة، ودون خدمة دين أو تغير ضريبي أو تمويل جديد. هي أمثلة محسوبة لا توقعات. حتى مسار 2% لا يترك تقريباً مجالاً لفاتورة متأخرة أو تكلفة غير متوقعة.
الرصيد النقدي (دولار أمريكي)
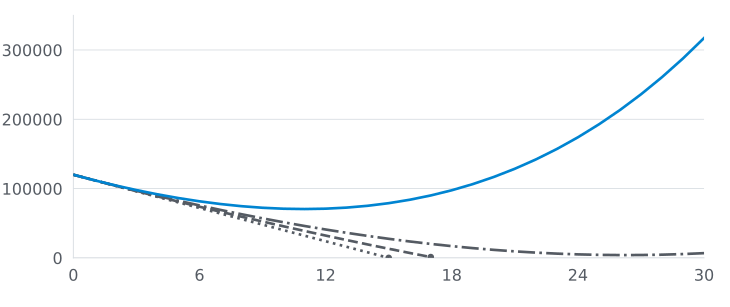
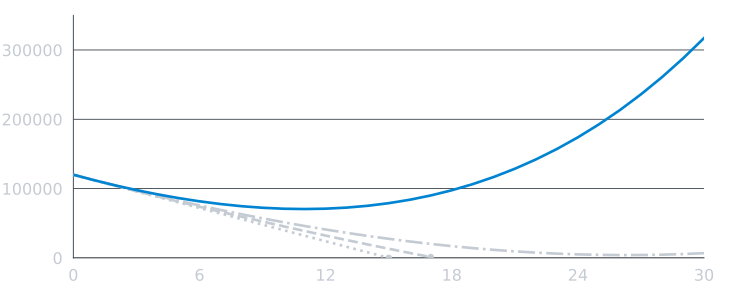
الشهر (الصفر هو الرصيد الأولي)
- نمو المقبوضات الشهري 0%
- نمو المقبوضات الشهري 1%
- نمو المقبوضات الشهري 2%
- نمو المقبوضات الشهري 5%
اقرأ الأرصدة المحسوبة
| الشهر | نمو 0% | نمو 1% | نمو 2% | نمو 5% |
|---|---|---|---|---|
| 0 | 120,000 | 120,000 | 120,000 | 120,000 |
| 6 | 72,000 | 73,824 | 75,697 | 81,623 |
| 12 | 24,000 | 32,190 | 40,945 | 71,006 |
| 15 | 0 | 13,163 | 27,521 | 78,943 |
| 18 | التمويل مطلوب | التمويل مطلوب | 16,948 | 97,589 |
| 24 | التمويل مطلوب | التمويل مطلوب | 5,062 | 174,024 |
| 30 | التمويل مطلوب | التمويل مطلوب | 6,817 | 317,266 |
يتوقف كل خط عند آخر رصيد غير سالب في نهاية الشهر. يصل مسار النمو الصفري إلى الصفر بنهاية الشهر الخامس عشر، ولا يستطيع مسار 1% تمويل الشهر الثامن عشر. ويضع الجدول علامة على الأشهر غير الممولة التالية، بدلاً من الإيحاء بأن الشركة تستطيع العمل بنقد سالب. في الواقع، تغير شروط الدفع والائتمان والالتزامات هذا الحد.
لاحظ ترتيب الأحداث: قد تنمو المقبوضات في كل صف، ومع ذلك ينفد المال. النمو معدل، ورصيد المصرف مخزون. يجب أن يغير المعدل المخزون في الوقت المناسب. والتوقيت هو السؤال كله.
الحكم الصريح أن تجاوز الخط للصفر ليس مدعاة للراحة، بل دعوة لفحص الافتراضات تحته.
مدة البقاء الثابتة تجيب عن سؤال آخر
قد تكون عبارة «لدينا خمسة عشر شهراً من النقد» اختصاراً مفيداً. إذا ثبت العجز الشهري الصافي عند 8,000 دولار، فإن قسمة 120,000 على 8,000 تعطي خمسة عشر شهراً. الحساب واضح لأنه يجمد العمل في مكانه.
لكن الأعمال لا تثبت. قد تزيد قاعدة العملاء المقبوضات وتكاليف الدعم معاً. وقد تسجل فاتورة كبيرة إيراداً هذا الشهر وتُدفع في الربع التالي. وقد تجلب العقود السنوية النقد مبكراً ثم تترك شهراً ضعيفاً لاحقاً. يستطيع الفريق تأخير التوظيف، أو قد ترتفع فاتورة البنية مع الاستخدام.
لهذا ينبغي أن تتبع الصفوف النقد المقبوض والنقد المدفوع والنقد في النهاية على حدة. يوصي دليل SCORE للتوقعات المالية ببناء سيناريوهات من تقديرات الدخل والنفقات والتدفقات النقدية، مع توثيق الافتراضات. ويفصل نموذج التدفق النقدي بين وقت البيع ووقت دفع العملاء.
اعتراض منصف: «التوقع خيال. فلماذا نضيع الوقت في إعداده؟»
لأن النموذج يبين أي افتراض يجب أن يصح، ويعطي الفريق نقطة يختبرها الشهر التالي. لكنه لا يجعل الافتراض صحيحاً.
استخدم النموذج إنذاراً لا وعداً
ابن جدولاً شهرياً من رصيد المصرف الفعلي. اذكر المال المرجح وصوله وتوقيت وصوله والمال الملتزم بدفعه. أضف سيناريو أبطأ للمقبوضات غير المؤكدة، والتزامات لا تختفي حين يتأخر مشروع ضمن النفقات.
ثم قارن كل شهر بآخر شهر فعلي. إذا نقصت المقبوضات 3,000 دولار، فحدّث الصف التالي. وإذا غير مزود شروطه، فحدّث تاريخ الدفع. المنحنى الجميل الذي لا يلتقي بكشف المصرف مجرد زينة.
ينطبق الانضباط نفسه على شراء أداة. يطلب إطار عائد الاستثمار في الأدوات التكلفة الكاملة وخط الأساس قبل ادعاء القيمة. قد يوفر اشتراك موصل عملاً يدوياً، لكن لا يدخل هذا الوفر في نموذج النقد إلا حين يختفي العمل فعلاً أو يولد مقبوضات. ويسأل دليل الانتقال من المجاني إلى المدفوع سؤال شراء أضيق؛ ولا يحدد أي منهما ما إذا كانت الشركة ستنجو من فجوتها النقدية التالية.
يمكن للرسم أن يفرض قراراً مفيداً واحداً. إذا نفد النقد في الحالة الأبطأ قبل أن يمول العمل نفسه، وجب على الفريق تغيير متغير بينما لا يزال يستطيع الفعل: التكلفة أو السعر أو التحصيل أو نمو المبيعات أو التمويل. لا يختار النموذج الحركة الصحيحة، لكنه يظهر تكلفة الانتظار.
فجوة النقد اليوم حقيقة. والبقاء غداً مجموعة شروط يمكن اختبارها. أبقهما على الصفحة نفسها.
الأسئلة المتكررة
هل تستطيع شركة تدفع نقداً أكثر مما تحصل عليه الآن البقاء دون تمويل جديد؟
نعم في ظل افتراضات محددة: يجب أن تلحق المقبوضات الشهرية بالمدفوعات بينما يظل الرصيد موجباً. نمذج المقبوضات والمدفوعات والنقد الختامي. أما الربحية فهي مقياس محاسبي منفصل.
ما الذي يجعل توقع مدة بقاء النقد غير موثوق؟
قد يتغير النمو وتوقيت الدفع والتكاليف. أظهر الافتراضات وحالات النمو الأبطأ، وحدّث النموذج بالنتائج الفعلية، واحتفظ بهامش نقدي بدلاً من معاملة نقطة التعادل ضماناً.
هل مدة البقاء هي النقد مقسوماً على العجز الشهري الصافي الحالي؟
لا. قسمة النقد على العجز الشهري الحالي بين المدفوعات والمقبوضات لقطة ثابتة مفيدة. يبين توقع التدفق النقدي تغير المقبوضات والمدفوعات شهراً بعد شهر. كلاهما تقدير لا وعد.