
Ezen az oldalon
Képzelj el egy kis szoftvercéget, amelynek 120 000 USD van a bankszámláján. Ebben a hónapban 12 000 USD-t szed be és 20 000 USD-t fizet ki. A 8000 USD-s hiány valós. Az is lehetséges, hogy a beérkezések nőnek, mielőtt a számla kiürül.
Ez a cég képzeletbeli, a számok nem a Tajo számláiról vagy egy ügyfél beszámolójából valók. Egyetlen „hány hónap kifutás” szám által elrejtett kérdést mutatnak meg: melyik vonal ér célba előbb, a beérkezés vagy a nullás pénzegyenleg?
Az eredeti önfenntartóvá válásról szóló kérdés azt vizsgálja, hogy a cég eljut-e a nyereségességig a bankszámlán már meglévő pénzből, ha a közelmúlt árbevétel-növekedése folytatódik és a kiadásai állandók maradnak. Egy rövid feldolgozott magyarázat elkülöníti a mai nyereségességet attól, hogy a pénz elfogyása előtt eljutunk-e oda. A példánk a kapcsolódó pénzforgalmi kérdést modellezi, mert a beszedett pénz és a számvitelben elszámolt árbevétel különböző hónapban jelentkezhet.
Ez feltételes kérdés. A feltétel a lényeg.
A metszéspontnak két koordinátája van
A nyereség a számviteli szabályok szerint megszerzett árbevételt és felmerült költségeket hasonlítja össze. A pénzforgalmi egyensúly a beérkező és kifizetett pénzt. A kifutás számítása az egymást követő időszakok bankszámla-egyenlegét követi. Egy cég ma többet fizethet ki, mint amennyit beszed, ha az egyenlege addig fedezi a különbséget, amíg a beérkezések utolérik a kifizetéseket.
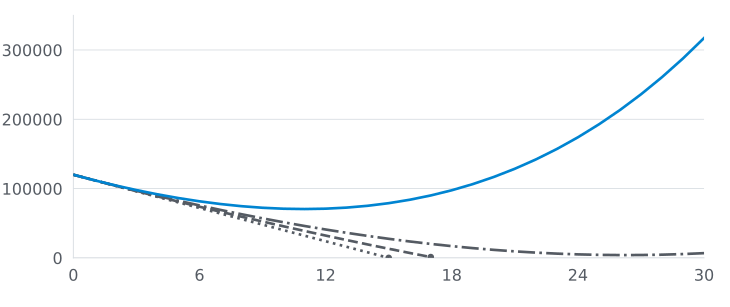
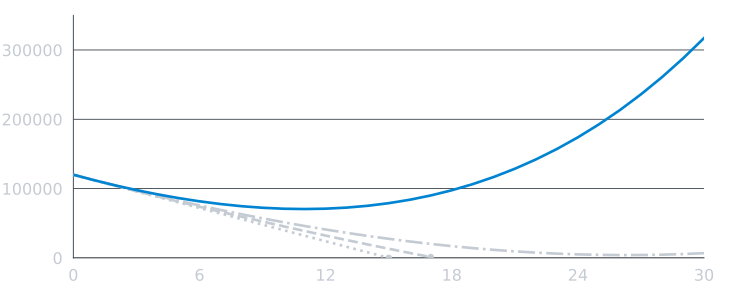
A képzeletbeli cégnél a kifizetés maradjon havi 20 000 USD. Az első hónap beérkezése 12 000 USD, és minden későbbi hónap előtt nőjön 5%-kal. A különbséget a pénzállomány fedezi. A modell a tizenkettedik hónapban jut el oda, hogy a beérkezések meghaladják a kifizetéseket, miközben nagyjából 71 000 USD még a számlán van. A legkisebb egyenleg a metszéspont előtt körülbelül 70 000 USD.
Csak a növekedési feltevést változtasd 1%-ra. A pénz negatívba fordulna, mielőtt a beérkezések utolérnék a kifizetéseket. A kiinduló cég ugyanaz. A történet nem.
| Szemléltető beérkezésnövekedés | Mit mutat az egyszerű havi modell? |
|---|---|
| 0% | A pénz pontosan nullára csökken a 15. hónap végén; a 16. hónapot már nem tudja finanszírozni |
| 1% | A pénz a 18. hónapban fogyna el |
| 2% | A beérkezések a 27. hónapban meghaladják a kifizetéseket; a korábbi legalacsonyabb egyenleg körülbelül 4000 USD |
| 5% | A beérkezések a 12. hónapban meghaladják a kifizetéseket; a korábbi legalacsonyabb egyenleg körülbelül 70 000 USD |
A számok havi tényleges pénzbeérkezést, állandó havi kifizetést, a tőke és kamat törlesztésének, adóváltozásnak és új finanszírozásnak a hiányát feltételezik. Számított példák, nem előrejelzések. Még a 2%-os út is alig hagy helyet egy későn fizetett számlának vagy váratlan kiadásnak.
Pénzegyenleg (USD)
Hónap (a nulla a kezdő egyenleg)
- 0%-os havi beérkezésnövekedés
- 1%-os havi beérkezésnövekedés
- 2%-os havi beérkezésnövekedés
- 5%-os havi beérkezésnövekedés
A számított egyenlegek
| Hónap | 0%-os növekedés | 1%-os növekedés | 2%-os növekedés | 5%-os növekedés |
|---|---|---|---|---|
| 0 | 120 000 | 120 000 | 120 000 | 120 000 |
| 6 | 72 000 | 73 824 | 75 697 | 81 623 |
| 12 | 24 000 | 32 190 | 40 945 | 71 006 |
| 15 | 0 | 13 163 | 27 521 | 78 943 |
| 18 | Finanszírozás kell | Finanszírozás kell | 16 948 | 97 589 |
| 24 | Finanszírozás kell | Finanszírozás kell | 5062 | 174 024 |
| 30 | Finanszírozás kell | Finanszírozás kell | 6817 | 317 266 |
Minden vonal az utolsó nem negatív hó végi egyenlegnél megáll. Növekedés nélkül a pénz a 15. hónap végén éri el a nullát; 1%-os növekedéssel a 18. hónap már nem finanszírozható. A táblázat jelöli a későbbi finanszírozás nélküli hónapokat, nem tesz úgy, mintha a cég negatív pénzállománnyal is működhetne. A valóságban a fizetési határidők, hitelek és kötelezettségek módosítanák a határt.
Figyeld meg az események sorrendjét: a beérkezés minden sorban nőhet, a cég mégis kifuthat a pénzből. A növekedés ráta, a bankszámla-egyenleg állomány. A rátának elég korán kell megváltoztatnia az állományt. Az időzítés az egész kérdés.
A nyers következtetés: a nulla fölött metsző vonal még nem megnyugtató. Inkább arra kér, hogy vizsgáld meg a mögötte álló feltételezéseket.
A statikus kifutás más kérdésre válaszol
„Tizenöt hónapnyi pénzünk van” hasznos rövidítés lehet. Változatlan havi 8000 USD nettó pénzhiánynál 120 000 osztva 8000-rel tizenöt hónap. A számítás tiszta, mert mozdulatlannak tekinti a céget.
A cégek nem állnak mozdulatlanul. A növekvő vásárlói bázis együtt növelheti a beérkezéseket és a támogatási költségeket. Egy nagy számlát ebben a hónapban árbevételként könyvelhetnek el, de csak a következő negyedévben fizetnek ki. Az éves szerződés előrehozhatja a pénzt, utána gyengébb hónapot hagyva. A csapat elhalaszthatja a felvételt, vagy az infrastruktúraszámla nőhet a használattal.
Ezért a sorok külön kövessék a beszedett pénzt, a kifizetett pénzt és a záró egyenleget. A SCORE pénzügyi előrejelzési útmutatója javasolja, hogy a becsült jövedelemre, kiadásokra és pénzforgalomra építsünk forgatókönyveket, és dokumentáljuk a feltételezéseket. A pénzforgalmi sablonja külön kezeli, mikor történik az értékesítés és mikor fizet a vevő.
Jogos ellenvetés: „Az előrejelzés kitaláció. Miért töltsünk vele időt?”
Mert a modell megmutatja, melyik feltételezésnek kellene igaznak lennie. Ad egy pontot, amelyet a csapat a következő hónapban ellenőrizhet. Nem teszi igazzá a feltételezést.
A modell riasztás legyen, ne ígéret
Havi táblázatot készíts a tényleges bankszámla-egyenlegből. Sorold fel a várható beérkezést, annak lehetséges idejét és a már vállalt kifizetéseket. Bizonytalan beérkezésnél számolj lassabb változattal. A kiadások közé tedd azokat a kötelezettségeket is, amelyek nem tűnnek el, ha egy projekt csúszik.
Ezután minden hónapot vess össze az utolsó tényleges hónappal. Ha a beérkezés 3000 USD-vel elmaradt, frissítsd a következő sort. Ha egy szolgáltató módosította a feltételeket, frissítsd a fizetési dátumot. A bankszámlakivonattal soha nem találkozó szép görbe csak dísz.
Ugyanez a fegyelem érvényes egy eszköz vásárlására. Az eszközök megtérüléséről szóló keretrendszerünk teljes költséget és kiinduló mérést kér az érték állítása előtt. Egy csatlakozó előfizetése csökkentheti a kézi munkát, de ez csak akkor kerülhet a pénzforgalmi modellbe, ha a munka valóban megszűnik vagy pénzbeérkezést hoz. Az ingyenesről fizetős eszközre váltás útmutatója szűkebb beszerzési kérdést vizsgál; egyik sem mondja meg, hogy a cég átvészeli-e a következő pénzhiányt.
A grafikon egy hasznos döntést kikényszeríthet. Ha a lassabb esetben a pénz elfogy, mielőtt a vállalkozás saját magát finanszírozná, a csapatnak időben változtatnia kell valamelyik tényezőn: költségen, áron, beszedésen, értékesítési növekedésen vagy finanszírozáson. A modell nem dönti el, melyik lépés a helyes. Láthatóvá teszi a várakozás árát.
A mai pénzhiány tény. A holnapi túlélés ellenőrizhető feltételek együttese. Tartsd őket egy oldalon.
Gyakran Ismételt Kérdések
Túlélhet egy cég új finanszírozás nélkül, ha most több pénzt fizet ki, mint amennyit beszed?
Igen, bizonyos feltételekkel: a havi pénzbeérkezésnek el kell érnie a kifizetéseket, miközben az egyenleg még pozitív. Modellezd a beérkező pénzt, a kifizetéseket és a záró készpénzt. A nyereségesség külön számviteli mérőszám.
Mitől megbízhatatlan a kifutási előrejelzés?
A növekedés, a fizetések időzítése és a költségek változhatnak. Mutasd meg a feltételezéseket és a lassabb növekedés eseteit, frissítsd a modellt a tényleges eredményekkel, és tarts pénzügyi tartalékot ahelyett, hogy a metszéspontot garanciának tekintenéd.
A kifutás ugyanaz, mint a mai nettó havi pénzkiáramlásból számolt hónapszám?
Nem. A pénzállomány elosztása a mai havi nettó hiánnyal hasznos statikus pillanatkép. A pénzforgalmi előrejelzés megmutatja, hogyan változhatnak a beérkezések és kifizetések havonta. Mindkettő becslés, nem ígéret.