
På denne side
Forestil dig en lille softwarevirksomhed med 120.000 USD i banken. Den modtager 12.000 USD denne måned og betaler 20.000 USD. Forskellen på 8.000 USD er reel. Det er muligheden for, at indbetalingerne vokser, før kontoen er tom, også.
Virksomheden er et regneeksempel, ikke regnskabet for Tajo eller en beskrevet kunde. Tallene viser et spørgsmål, som ét tal for »måneder tilbage« skjuler: Hvilken grænse nås først, indbetalinger der dækker udbetalinger, eller en tom konto?
Det oprindelige spørgsmål om overlevelse uden ny kapital handler om, hvorvidt en virksomhed bliver rentabel med de penge, der allerede står i banken, hvis den seneste omsætningsvækst fortsætter, og udgifterne er konstante. En kort optaget forklaring skelner mellem at være rentabel i dag og at nå dertil, før pengene slipper op. Vores eksempel modellerer det beslægtede likviditetsspørgsmål, fordi modtagne penge og indregnet omsætning kan falde i forskellige måneder.
Det er et betinget spørgsmål. Betingelsen bærer konklusionen.
Krydsningspunktet har to koordinater
Overskud sammenholder optjent omsætning med afholdte omkostninger efter regnskabsregler. Balance i pengestrømmen sammenholder modtagne penge med betalte penge. En likviditetsberegning følger bankbeholdningen gennem flere perioder. En virksomhed kan udbetale mere, end den modtager i dag, mens beholdningen finansierer forskellen, indtil indbetalingerne indhenter udbetalingerne.
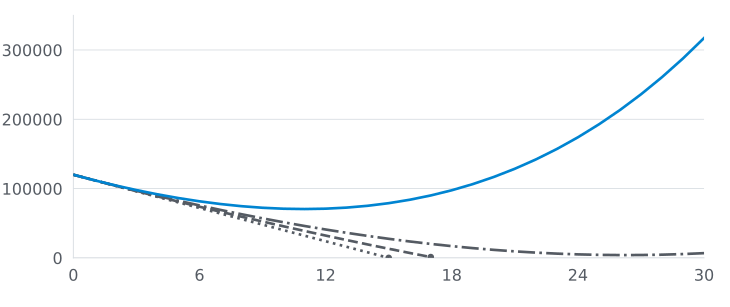
I eksemplet fastholdes udbetalingerne på 20.000 USD om måneden. Indbetalingerne er 12.000 USD i første måned og stiger fem procent før hver senere måned. Forskellen tages fra kontoen. Modellen når måned tolv, hvor indbetalingerne overstiger udbetalingerne, med cirka 71.000 USD i banken. Den laveste beholdning før det krydsningspunkt er cirka 70.000 USD.
Ændr kun vækstantagelsen til én procent. Beholdningen bliver negativ, før indbetalingerne indhenter udbetalingerne. Virksomheden begynder samme sted. Historien er en anden.
| Eksempel på vækst i indbetalinger | Hvad den enkle månedsmodel viser |
|---|---|
| 0 % | Beholdningen rammer præcis nul ved udgangen af måned 15; måned 16 kan ikke finansieres |
| 1 % | Pengene slipper op i løbet af måned 18 |
| 2 % | Indbetalingerne overstiger udbetalingerne i måned 27; den laveste tidligere beholdning er cirka 4.000 USD |
| 5 % | Indbetalingerne overstiger udbetalingerne i måned 12; den laveste tidligere beholdning er cirka 70.000 USD |
Tallene bruger faktisk modtagne penge som månedlige indbetalinger, faste månedlige udbetalinger, ingen gældsbetalinger, ingen skatteændringer og ingen ny finansiering. De er beregnede eksempler, ikke en prognose. Selv forløbet med to procent giver næsten ingen plads til en forsinket indbetaling eller en uventet regning.
Likvid beholdning (USD)
Måned (nul er startbeholdningen)
- 0 % månedlig vækst i indbetalinger
- 1 % månedlig vækst i indbetalinger
- 2 % månedlig vækst i indbetalinger
- 5 % månedlig vækst i indbetalinger
Se de beregnede beholdninger
| Måned | 0 % vækst | 1 % vækst | 2 % vækst | 5 % vækst |
|---|---|---|---|---|
| 0 | 120.000 | 120.000 | 120.000 | 120.000 |
| 6 | 72.000 | 73.824 | 75.697 | 81.623 |
| 12 | 24.000 | 32.190 | 40.945 | 71.006 |
| 15 | 0 | 13.163 | 27.521 | 78.943 |
| 18 | Finansiering nødvendig | Finansiering nødvendig | 16.948 | 97.589 |
| 24 | Finansiering nødvendig | Finansiering nødvendig | 5.062 | 174.024 |
| 30 | Finansiering nødvendig | Finansiering nødvendig | 6.817 | 317.266 |
Hver linje stopper ved den sidste måned, hvor slutbeholdningen ikke er negativ. Forløbet uden vækst når nul ved udgangen af måned femten. Forløbet med én procent kan ikke finansiere måned atten. Tabellen markerer senere måneder som ufinansierede frem for at antyde, at virksomheden kan fortsætte med negativ beholdning. I en rigtig virksomhed ville betalingsvilkår, kredit og forpligtelser ændre grænsen.
Læg mærke til rækkefølgen: En virksomhed kan have voksende indbetalinger i hver række og stadig løbe tør for penge. Vækst er en rate, mens bankbeholdningen er en bestand. Raten skal ændre bestanden hurtigt nok. Det er tidspunktet, hele spørgsmålet handler om.
Den kontante konklusion er, at en linje, der krydser over nul, ikke er tryghed. Den er en opfordring til at undersøge antagelserne under den.
En statisk løbetid besvarer et andet spørgsmål
»Vi har penge til femten måneder« kan være en nyttig kortform. Med en uændret månedlig forskel på 8.000 USD er 120.000 USD divideret med 8.000 USD femten måneder. Regnestykket er rent, fordi det fastfryser virksomheden.
Virksomheder står ikke stille. En voksende kundebase kan øge både indbetalinger og supportomkostninger. En stor faktura kan blive bogført som omsætning denne måned og betalt næste kvartal. Årsaftaler kan fremrykke penge og efterlade en tynd måned senere. Et team kan udskyde ansættelser, eller en infrastrukturregning kan stige med brugen.
Derfor bør rækkerne følge modtagne penge, betalte penge og slutbeholdning hver for sig. SCOREs guide til finansielle fremskrivninger anbefaler scenarier med anslåede indtægter, udgifter og pengestrømme og derefter dokumentation af antagelserne. Dens likviditetsskabelon skelner også mellem, hvornår salg sker, og hvornår kunder betaler.
Indvendingen er rimelig: »En prognose er opdigtet. Hvorfor bruge tid på den?«
Fordi en model lader dig se, hvilken antagelse der skulle være sand. Den giver teamet noget at teste næste måned. Den gør ikke antagelsen sand.
Brug modellen som alarm, ikke som løfte
Byg en månedstabel ud fra den faktiske bankbeholdning. Skriv indbetalinger, der sandsynligvis kommer, hvornår de kan komme, og allerede forpligtede udbetalinger ind. Lav et langsommere scenarie for usikre indbetalinger. Medtag de udgifter, der ikke forsvinder, når et projekt forsinkes.
Sammenlign derefter hver måned med den seneste faktiske måned. Hvis indbetalingerne lå 3.000 USD under planen, så opdater næste række. Hvis en leverandør ændrede vilkår, så opdater betalingsdatoen. En smuk kurve, der aldrig møder kontoudtoget, er pynt.
Samme disciplin gælder ved køb af et værktøj. Vores model for værktøjers afkast kræver samlede omkostninger og et udgangspunkt, før der påstås værdi. Et connector-abonnement kan spare manuelt arbejde, men besparelsen hører kun til i likviditetsmodellen, når arbejdet faktisk forsvinder eller skaber indbetalinger. Guiden til at gå fra gratis til betalt stiller et smallere købsspørgsmål. Ingen af guiderne kan fortælle, om virksomheden overlever det næste likviditetshul.
Grafen kan fremtvinge én nyttig beslutning. Hvis det langsommere scenarie løber tør for penge, før virksomheden finansierer sig selv, må teamet ændre en variabel, mens der stadig er plads til at handle: omkostninger, pris, inddrivelse af betalinger, salgsvækst eller finansiering. Modellen kan ikke vælge den rigtige handling. Den kan gøre prisen for at vente synlig.
Dagens likviditetshul er en kendsgerning. Morgendagens overlevelse er et sæt betingelser, der kan testes. Hold de to på samme side.
Ofte Stillede Spørgsmål
Kan en virksomhed udbetale mere, end den modtager nu, og stadig overleve uden ny finansiering?
Ja, under bestemte antagelser: De månedlige indbetalinger skal nå udbetalingerne, mens beholdningen stadig er positiv. Modellér indbetalinger, udbetalinger og slutbeholdning. Rentabilitet er et særskilt regnskabsmål.
Hvad gør en likviditetsberegning usikker?
Vækst, betalingstidspunkter og omkostninger kan ændre sig. Vis antagelser og forløb med langsommere vækst, opdater modellen med faktiske resultater, og behold en likviditetsbuffer frem for at behandle et krydsningspunkt som en garanti.
Er tiden med penge tilbage det samme som antal måneder med dagens nettoforbrug?
Nej. At dividere beholdningen med det aktuelle månedlige nettotræk, altså udbetalinger minus indbetalinger, giver et nyttigt statisk øjebliksbillede. En likviditetsfremskrivning viser, hvordan ind- og udbetalinger kan ændre sig måned for måned. Begge er skøn, ikke løfter.