
设想一家小软件公司,银行里有 120,000 美元。本月收到 12,000 美元,支付 20,000 美元。8,000 美元的缺口是真实的;账户见底前收入增长的可能性也是真实的。
这是一家示例公司,不是 Tajo 的账户,也不是已报告客户。数字暴露了单一“还能撑几个月”指标隐藏的问题:先交叉的是收入与支付,还是现金余额与零?
最初的无需融资能否存活的问题问:假设近期收入增长延续、费用不变,公司能否凭现有现金达到盈利。一段已收录的简短说明区分今天是否盈利,以及现金耗尽前能否达到盈利。这里建立的是相关的现金问题,因为实际收款与会计确认收入可能发生在不同月份。
这是有条件的问题,而条件正是关键。
交叉点有两个坐标
利润按会计规则比较已赚取收入与发生的费用。现金流收支平衡比较实际收到的钱与实际支付的钱。现金续航模型逐期追踪银行余额。公司今天付出的现金可以超过收入,靠余额填补差额,直到收款追上来。
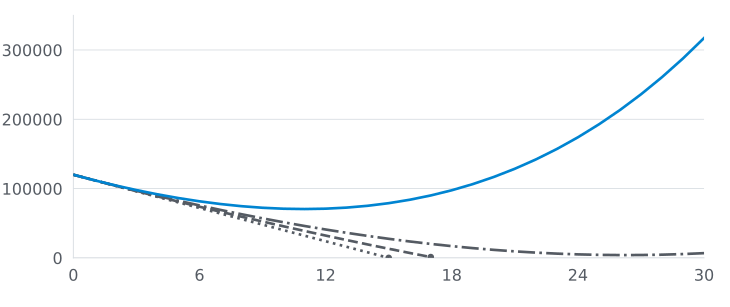
对示例公司,把每月支付固定为 20,000 美元。第一个月收款 12,000 美元,此后每月收款比前月增长 5%,差额由现金补足。模型运行到第 12 个月,收款超过支付时,银行里还有约 71,000 美元;交叉前最低余额约 70,000 美元。
只把增长假设改成 1%,收款追上支付前现金就会耗尽。起点的公司完全相同,结局却不同。
| 示例性收款增长率 | 简单月度模型显示的结果 |
|---|---|
| 0% | 第 15 个月末现金恰好为零,无法负担第 16 个月 |
| 1% | 第 18 个月期间现金耗尽 |
| 2% | 第 27 个月收款超过支付,之前最低余额约 4,000 美元 |
| 5% | 第 12 个月收款超过支付,之前最低余额约 70,000 美元 |
这些数字把每月收款当作现金流入,支付额固定,没有债务偿付、税收变化或新融资。它们是计算示例,不是预测。即便 2% 路径,也几乎承受不了一张延迟支付的发票或意外账单。
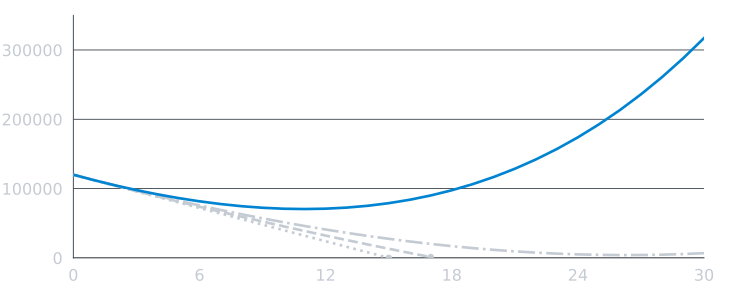
现金余额(美元)
月份(零表示起始余额)
- 每月收款增长 0%
- 每月收款增长 1%
- 每月收款增长 2%
- 每月收款增长 5%
查看计算余额
| 月份 | 增长 0% | 增长 1% | 增长 2% | 增长 5% |
|---|---|---|---|---|
| 0 | 120,000 | 120,000 | 120,000 | 120,000 |
| 6 | 72,000 | 73,824 | 75,697 | 81,623 |
| 12 | 24,000 | 32,190 | 40,945 | 71,006 |
| 15 | 0 | 13,163 | 27,521 | 78,943 |
| 18 | 需要资金 | 需要资金 | 16,948 | 97,589 |
| 24 | 需要资金 | 需要资金 | 5,062 | 174,024 |
| 30 | 需要资金 | 需要资金 | 6,817 | 317,266 |
每条线在月末余额最后一次不为负的月份停止。零增长在第 15 个月末到零;1% 增长无法负担第 18 个月。表格把此后的月份标为资金不足,而不暗示公司能用负现金继续经营。现实中的付款条件、信贷和义务会改变这个边界。
注意事件顺序:每行收款都在增长,公司仍可能没钱。增长是速率,银行余额是存量。速率必须及时改变存量,时间正是整个问题。
坦白说,一条线越过零并不能让人安心,而是在要求检查下面的假设。
静态续航回答的是另一道问题
“我们还有十五个月的现金”可以是方便的简写。若每月净现金缺口保持 8,000 美元,120,000 除以 8,000 就是十五个月。算法干净,因为它假设业务完全不变。
企业却不会停住。客户增长可能同时增加收款和支持成本;一张大发票可能本月确认为收入,下季度才收钱;年付合同可能提前带来现金,后续月份反而紧张。团队可以推迟招聘,基础设施账单也可能随使用量上涨。
因此每行应分别追踪实际收款、实际支付和期末现金。SCORE 的财务预测指南建议围绕估算收入、费用与现金流建立情景,并记录假设。现金流模板还区分销售发生时间和客户付款时间。
合理的反对意见是:“预测是想象,为什么花时间做?”
因为模型让团队看见哪些假设必须成立,也给下个月一个可以验证的点。它不会让假设自动成真。
把模型当警报,不当承诺
从实际银行余额建月度表。列出可能收到的钱、可能的时间,以及已经承诺的支付。不确定的收款要有较慢情景;费用要包含项目延期也不会消失的义务。
然后把每个月与最近的实际月份比较。收款少了 3,000 美元,就更新下一行;供应商改了条款,就更新付款日期。始终不与银行对账单碰面的美丽曲线只是装饰。
购买工具也需要同样原则。工具投资回报框架要求在声称价值前,先列总成本和基线。连接器订阅可能省下手工工作,但只有工作真的消失或创造收款,这份节省才应进入现金模型。免费转付费决策指南回答更窄的购买问题;两篇指南都不能告诉你公司能否跨过下一次现金缺口。
图表能迫使团队做一个有用决定。如果较慢情景在业务自我供资前就用完现金,团队必须趁还能行动时改变某个变量:成本、价格、催收、销售增长或融资。模型不能决定哪一步正确,却能让等待的代价可见。
今天的现金缺口是事实,明天能否存活是一组可验证的条件。让它们留在同一页上。
常见问题
公司现在支付的现金多于收款,仍能不融资存活吗?
可以,但有条件:现金余额为正时,月度收款必须追上支付。要分别建模收款、支付和期末现金。利润是另一项会计指标。
什么让现金续航预测不可靠?
增长、收付款时间和成本都可能变化。展示假设与较慢的增长情景,用实际结果更新模型,保留现金缓冲,不要把交叉点当保证。
现金续航等于现金除以今天的月度净缺口吗?
不等于。以现金除以当前月度净流出,即支付减去收款,是有用的静态快照。现金流预测则逐月展示收款和支付可能如何变化。两者都是估算,不是承诺。