
На этой странице
Представьте маленькую программную компанию со $120 000 в банке. В этом месяце она получает $12 000 и платит $20 000. Чистый разрыв $8 000 реален. Реальна и возможность, что поступления вырастут до опустошения счёта.
Компания условная, это не счета Tajo и не история клиента. Её числа раскрывают вопрос, скрытый одной цифрой «месяцев запаса»: что пересечёт границу первым, поступления достигнут выплат или остаток станет нулевым?
Первоначальный вопрос о выживании на текущих средствах спрашивает, достигнет ли компания прибыльности на уже имеющихся деньгах при продолжении недавнего роста дохода и постоянных расходах. Короткое сохранённое объяснение отличает прибыль сегодня от достижения её до исчерпания денег. Наш пример моделирует близкий денежный вопрос: полученные деньги и признанная выручка могут относиться к разным месяцам.
Это условный вопрос. Условие здесь главное.
Точка пересечения имеет две координаты
Прибыль сравнивает заработанную выручку и понесённые расходы по правилам учёта. Равновесие денежных потоков сравнивает полученные и выплаченные деньги. Расчёт запаса следит за остатком на счёте через последовательные периоды. Компания может сегодня платить больше, чем получает, и покрывать разрыв из остатка до роста поступлений.
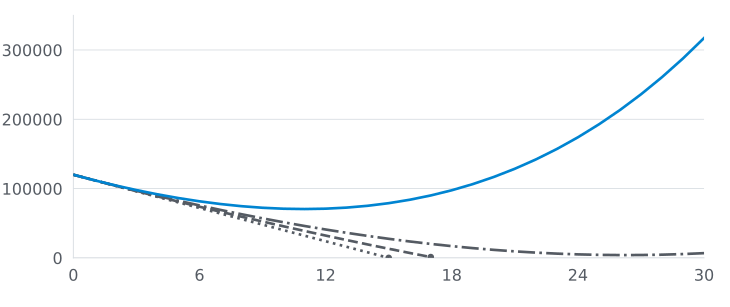
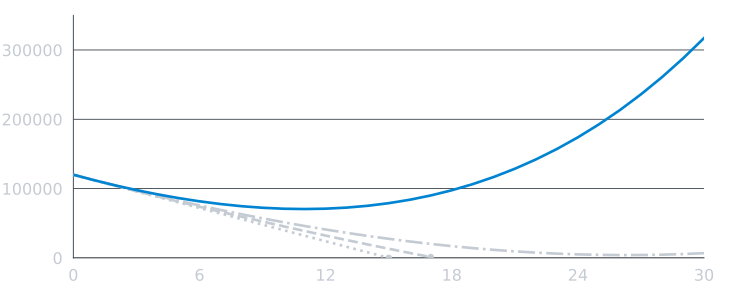
Для условной компании сохраним выплаты $20 000 в месяц. Поступления первого месяца составляют $12 000 и увеличиваются на пять процентов перед каждым следующим. Разницу оплачиваем из остатка. В двенадцатом месяце поступления превышают выплаты, на счёте остаётся около $71 000. Минимальный остаток до пересечения составляет примерно $70 000.
Замените только рост на один процент. Остаток становится отрицательным прежде, чем поступления догонят выплаты. Начальная компания та же. История другая.
| Условный рост поступлений | Что показывает простая месячная модель |
|---|---|
| 0% | Остаток достигает ровно нуля в конце 15-го месяца; 16-й месяц нечем оплатить |
| 1% | Деньги кончаются в течение 18-го месяца |
| 2% | Поступления превышают выплаты в 27-м месяце; предшествующий минимум около $4 000 |
| 5% | Поступления превышают выплаты в 12-м месяце; предшествующий минимум около $70 000 |
Расчёт считает месячные поступления полученными деньгами, выплаты фиксированными, а обслуживание долга, изменения налогов и новое финансирование отсутствующими. Это вычисленные примеры, не прогноз. Даже путь с двумя процентами почти не оставляет места для просроченного счёта или неожиданной выплаты.
Денежный остаток (USD)
Месяц (ноль означает начальный остаток)
- Рост месячных поступлений 0%
- Рост месячных поступлений 1%
- Рост месячных поступлений 2%
- Рост месячных поступлений 5%
Посмотреть рассчитанные остатки
| Месяц | Рост 0% | Рост 1% | Рост 2% | Рост 5% |
|---|---|---|---|---|
| 0 | 120 000 | 120 000 | 120 000 | 120 000 |
| 6 | 72 000 | 73 824 | 75 697 | 81 623 |
| 12 | 24 000 | 32 190 | 40 945 | 71 006 |
| 15 | 0 | 13 163 | 27 521 | 78 943 |
| 18 | Требуется финансирование | Требуется финансирование | 16 948 | 97 589 |
| 24 | Требуется финансирование | Требуется финансирование | 5 062 | 174 024 |
| 30 | Требуется финансирование | Требуется финансирование | 6 817 | 317 266 |
Каждая линия заканчивается в последнем месяце с неотрицательным остатком. При нулевом росте он достигает нуля в конце пятнадцатого месяца; при одном проценте денег не хватает на восемнадцатый. Таблица отмечает следующие неоплаченные месяцы вместо намёка, что можно работать с отрицательным остатком. В реальном бизнесе условия платежей, кредит и обязательства меняют границу.
Обратите внимание на порядок: поступления могут расти в каждой строке, а деньги всё равно закончатся. Рост является темпом, остаток запасом. Темп должен изменить запас достаточно быстро. В этом весь вопрос.
Пересечение линии выше нуля не повод успокоиться. Это приглашение изучить предположения под линией.
Статичный запас отвечает на другой вопрос
«У нас пятнадцать месяцев» может быть полезным сокращением. При неизменном чистом месячном разрыве $8 000 деление $120 000 на $8 000 даёт пятнадцать. Арифметика чиста, потому что замораживает бизнес.
Бизнес не стоит на месте. Растущая клиентская база может одновременно увеличить поступления и расходы на поддержку. Большой счёт может быть признан выручкой в этом месяце, а оплачен в следующем квартале. Годовые договоры приносят деньги заранее и оставляют слабый месяц позже. Команда может отложить найм, а счёт за инфраструктуру расти с использованием.
Поэтому строки должны отдельно отслеживать полученные деньги, выплаченные деньги и конечный остаток. Руководство SCORE по финансовым прогнозам рекомендует сценарии ожидаемых доходов, затрат и денежных потоков с записью допущений. Его шаблон денежного потока также разделяет время продажи и время оплаты клиентом.
Возражение разумно: «Прогноз выдуман. Зачем тратить время?»
Модель показывает, какое предположение должно оказаться верным. Она даёт проверку на следующий месяц. Она не делает предположение истинным.
Модель должна предупреждать, а не обещать
Стройте месячную таблицу от фактического остатка банка. Укажите ожидаемые поступления, сроки их прихода и уже обещанные выплаты. Для неопределённых поступлений сделайте более медленный сценарий. В расходах учтите обязательства, не исчезающие при задержке проекта.
Каждый месяц сравнивайте план с последним фактом. Поступления оказались меньше на $3 000, исправьте следующую строку. Поставщик изменил условия, исправьте дату выплаты. Красивая кривая, не встречающаяся с выпиской банка, является украшением.
Та же дисциплина нужна при покупке инструмента. Наша схема расчёта ROI инструмента требует полной цены и исходного уровня до заявления выгоды. Подписка на коннектор может сэкономить ручной труд, но такая экономия входит в денежную модель только если труд действительно исчезает или приносит поступления. Руководство по переходу с бесплатного инструмента задаёт более узкий вопрос покупки; ни одно не обещает компании пережить следующий дефицит денег.
График может заставить принять одно полезное решение. Если медленный сценарий исчерпывает деньги раньше самоокупаемости, команда должна изменить переменную, пока есть запас действий: затраты, цену, сбор платежей, рост продаж или финансирование. Модель не выбирает правильный ход, но показывает цену ожидания.
Сегодняшний денежный разрыв является фактом. Завтрашнее выживание является проверяемым набором условий. Держите их на одной странице.
Часто Задаваемые Вопросы
Может ли компания сейчас тратить больше поступающих денег и выжить без нового финансирования?
Да, при условиях: ежемесячные денежные поступления должны сравняться с выплатами, пока остаток положителен. Моделируйте поступления, выплаты и конечный остаток. Бухгалтерская прибыль является отдельной мерой.
Что делает прогноз денежного запаса ненадёжным?
Рост, сроки платежей и затраты меняются. Указывайте допущения и сценарии медленного роста, обновляйте модель фактом и сохраняйте запас, не считая момент пересечения гарантией.
Равен ли запас числу месяцев при нынешнем темпе расходования?
Нет. Деление денег на текущий ежемесячный чистый дефицит даёт полезный статичный снимок. Прогноз потока показывает, как поступления и выплаты могут меняться каждый месяц. И то и другое оценки, не обещания.