
Sur cette page
Imaginons une petite entreprise logicielle disposant de 120 000 $ en banque. Elle encaisse 12 000 $ ce mois-ci et paie 20 000 $. L’écart de 8 000 $ est réel. La possibilité que les encaissements augmentent avant que le compte soit vide l’est aussi.
Cette entreprise est un exemple, pas un compte de Tajo ni un client cité. Ses chiffres font apparaître une question qu’un simple nombre de « mois de trésorerie » dissimule : quelle ligne franchit la première, les encaissements ou le solde nul ?
La question initiale de la viabilité par défaut demande si une entreprise peut devenir rentable avec l’argent en banque, en supposant que la croissance récente des revenus continue et que les dépenses restent constantes. Une courte explication retranscrite distingue utilement la rentabilité actuelle du fait d’y parvenir avant l’épuisement de la trésorerie. Notre exemple porte sur la question de trésorerie voisine, car l’argent encaissé et le revenu comptabilisé peuvent arriver à des moments différents.
La question est conditionnelle. Tout dépend des conditions.
Le point de croisement a deux coordonnées
Le bénéfice compare les revenus acquis aux dépenses engagées selon les règles comptables. L’équilibre de trésorerie compare l’argent reçu à l’argent payé. Le calcul de trésorerie suit le solde bancaire au fil des périodes. Une entreprise peut dépenser davantage qu’elle n’encaisse aujourd’hui si son solde finance l’écart jusqu’au rattrapage des encaissements.
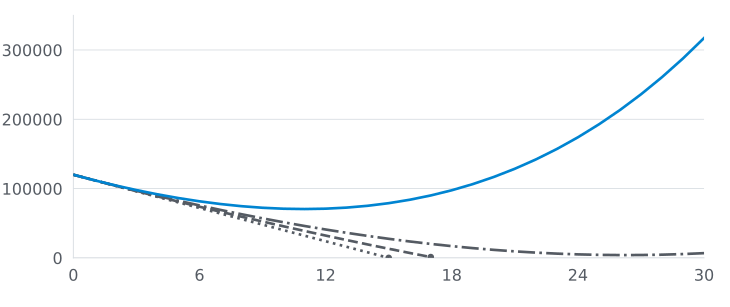
Pour cette entreprise illustrative, gardons les paiements à 20 000 $ par mois. Fixons les encaissements du premier mois à 12 000 $, puis augmentons-les de 5 % avant chaque mois suivant. La différence est prélevée sur la trésorerie. Au douzième mois, les encaissements dépassent les paiements et il reste environ 71 000 $ en banque. Le solde minimum avant ce croisement est d’environ 70 000 $.
Ne changeons que l’hypothèse de croissance, ramenée à 1 %. La trésorerie devient négative avant que les encaissements ne rattrapent les paiements. L’entreprise de départ est identique. Le scénario, lui, change.
| Croissance illustrative des encaissements | Résultat du modèle mensuel simple |
|---|---|
| 0 % | La trésorerie atteint exactement zéro à la fin du mois 15 ; elle ne finance pas le mois 16 |
| 1 % | La trésorerie s’épuise pendant le mois 18 |
| 2 % | Les encaissements dépassent les paiements au mois 27 ; le solde minimum antérieur est d’environ 4 000 $ |
| 5 % | Les encaissements dépassent les paiements au mois 12 ; le solde minimum antérieur est d’environ 70 000 $ |
Ces chiffres supposent des encaissements mensuels, des paiements fixes, aucune échéance de dette, aucun changement fiscal et aucun nouveau financement. Ce sont des calculs illustratifs, pas des prévisions. Même le scénario à 2 % ne laisse presque aucune marge pour une facture tardive ou une dépense imprévue.
Solde de trésorerie (USD)
Mois (zéro correspond au solde initial)
- Croissance mensuelle des encaissements de 0 %
- Croissance mensuelle des encaissements de 1 %
- Croissance mensuelle des encaissements de 2 %
- Croissance mensuelle des encaissements de 5 %
Lire les soldes calculés
| Mois | Croissance de 0 % | Croissance de 1 % | Croissance de 2 % | Croissance de 5 % |
|---|---|---|---|---|
| 0 | 120 000 | 120 000 | 120 000 | 120 000 |
| 6 | 72 000 | 73 824 | 75 697 | 81 623 |
| 12 | 24 000 | 32 190 | 40 945 | 71 006 |
| 15 | 0 | 13 163 | 27 521 | 78 943 |
| 18 | Financement nécessaire | Financement nécessaire | 16 948 | 97 589 |
| 24 | Financement nécessaire | Financement nécessaire | 5 062 | 174 024 |
| 30 | Financement nécessaire | Financement nécessaire | 6 817 | 317 266 |
Chaque courbe s’arrête à son dernier solde mensuel non négatif. Sans croissance, la trésorerie atteint zéro à la fin du quinzième mois ; à 1 %, elle ne finance pas le dix-huitième. Le tableau signale les mois suivants comme non financés au lieu de laisser penser qu’une entreprise peut fonctionner avec une trésorerie négative. Dans une entreprise réelle, les délais de paiement, le crédit et les obligations changeraient cette limite.
Remarquez l’ordre des événements : une entreprise peut voir ses encaissements croître à chaque ligne et tout de même manquer d’argent. La croissance est un taux, tandis que le solde bancaire est un stock. Il faut que le taux fasse évoluer le stock assez vite. Toute la question tient au calendrier.
Un croisement au-dessus de zéro n’est pas rassurant en soi. Il invite à examiner les hypothèses sous-jacentes.
Une durée statique répond à une autre question
« Nous avons quinze mois de trésorerie » peut servir de raccourci. Avec un écart mensuel constant de 8 000 $, 120 000 $ divisés par 8 000 $ donnent quinze mois. Le calcul est simple parce qu’il fige l’entreprise.
Or les entreprises évoluent. Une clientèle croissante peut augmenter à la fois les encaissements et les coûts de service. Une grosse facture peut être comptabilisée comme revenu ce mois-ci et réglée au trimestre suivant. Des contrats annuels peuvent avancer les encaissements, puis laisser un mois creux. Une équipe peut retarder les recrutements, tandis qu’une facture d’infrastructure augmente avec l’usage.
C’est pourquoi il faut suivre séparément les encaissements, les paiements et le solde final. Le guide de projections financières de SCORE recommande de bâtir des scénarios autour des revenus, dépenses et flux de trésorerie estimés, puis de documenter les hypothèses. Son modèle de trésorerie distingue aussi la date des ventes de celle du paiement par les clients.
L’objection est légitime : « Une prévision est une fiction. Pourquoi en faire une ? »
Parce qu’un modèle montre quelle hypothèse devrait être vraie. Il donne à l’équipe un point à vérifier le mois suivant. Il ne rend pas cette hypothèse vraie.
Faites du modèle une alerte, pas une promesse
Construisez un tableau mensuel à partir du solde bancaire réel. Listez les sommes susceptibles d’arriver, leur date probable et les sommes déjà engagées. Pour les encaissements incertains, prévoyez un scénario plus lent. Côté dépenses, incluez les obligations qui ne disparaissent pas lorsqu’un projet prend du retard.
Comparez ensuite chaque mois au dernier mois réel. Si les encaissements sont inférieurs de 3 000 $, mettez à jour la ligne suivante. Si un fournisseur modifie ses conditions, ajustez la date du paiement. Une belle courbe qui ne correspond jamais au relevé bancaire n’est que décoration.
La même rigueur s’applique à l’achat d’un outil. Notre cadre de calcul du ROI des outils demande un coût total et une référence avant d’affirmer une valeur. Un abonnement à un connecteur peut réduire le travail manuel, mais cette économie n’entre dans le modèle de trésorerie que si le travail disparaît vraiment ou génère des encaissements. Le guide pour passer d’un outil gratuit à une offre payante traite d’une décision d’achat plus précise ; aucun des deux guides ne peut dire si l’entreprise survivra à son prochain écart de trésorerie.
Le graphique peut forcer une décision utile. Si le scénario lent épuise la trésorerie avant que l’activité se finance elle-même, l’équipe doit changer une variable tant qu’elle peut encore agir : coûts, prix, recouvrement, croissance des ventes ou financement. Le modèle ne choisit pas la bonne option. Il rend visible le coût de l’attente.
L’écart de trésorerie d’aujourd’hui est un fait. La survie de demain dépend de conditions vérifiables. Gardez les deux sur la même page.
Questions fréquemment posées
Une entreprise peut-elle dépenser plus qu’elle n’encaisse aujourd’hui et survivre sans nouveau financement ?
Oui, sous certaines hypothèses : les encaissements mensuels doivent rejoindre les décaissements avant que le solde ne devienne négatif. Modélisez encaissements, paiements et solde final. La rentabilité est une mesure comptable distincte.
Qu’est-ce qui rend une projection de trésorerie peu fiable ?
La croissance, les dates de paiement et les coûts peuvent changer. Rendez les hypothèses visibles, testez des scénarios de croissance plus lente, mettez le modèle à jour avec les résultats réels et gardez une réserve au lieu de traiter le croisement comme une garantie.
La durée de trésorerie équivaut-elle au solde divisé par le déficit net mensuel actuel ?
Non. Diviser la trésorerie par le déficit net mensuel actuel donne un instantané utile. Une projection de trésorerie montre comment les encaissements et paiements pourraient évoluer chaque mois. Ce sont deux estimations, pas des promesses.