
Pe această pagină
Imaginează-ți o mică firmă de software cu 120.000 USD în bancă. Încasează 12.000 USD luna aceasta și plătește 20.000 USD. Diferența de 8.000 USD este reală. La fel este și posibilitatea ca încasările să crească înainte să se golească acel cont.
Firma este ilustrativă, nu sunt conturile Tajo și nici un client documentat. Numerele ei scot la iveală o întrebare ascunsă de cifra unică „luni de rezervă”: ce se intersectează mai întâi, încasările cu plățile ori soldul cu zero?
Întrebarea originală despre supraviețuirea fără finanțare nouă este dacă o firmă devine profitabilă cu banii deja aflați în bancă, presupunând că ritmul recent al creșterii veniturilor continuă și cheltuielile rămân constante. O scurtă explicație preluată separă profitabilitatea de azi de atingerea ei înainte de epuizarea numerarului. Exemplul nostru modelează întrebarea înrudită despre numerar, deoarece banii încasați și veniturile recunoscute contabil pot veni în luni diferite.
Este o întrebare condiționată. Condițiile fac toată treaba.
Punctul de întâlnire are două coordonate
Profitul compară veniturile obținute cu cheltuielile suportate după reguli contabile. Echilibrul fluxului de numerar compară banii încasați cu cei plătiți. Un calcul al rezervei urmărește soldul bancar de-a lungul perioadelor. O firmă poate plăti azi mai mult decât încasează, cât timp soldul acoperă diferența până când încasările ajung din urmă plățile.
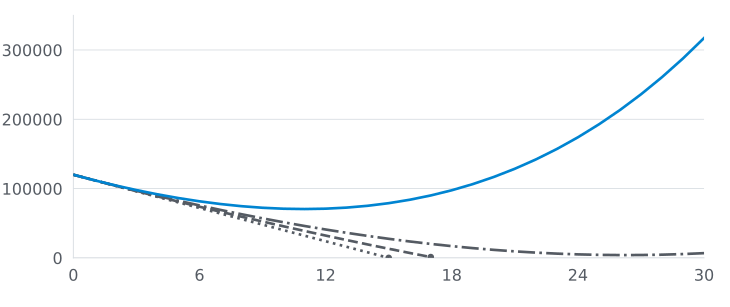
Pentru firma ilustrativă, păstrează plățile la 20.000 USD pe lună. Stabilește încasările din prima lună la 12.000 USD și crește-le cu cinci procente înaintea fiecărei luni următoare. Plătește diferența din sold. Modelul ajunge în luna a douăsprezecea, când încasările depășesc plățile, cu aproximativ 71.000 USD încă în bancă. Cel mai mic sold înaintea acelui punct este în jur de 70.000 USD.
Schimbă doar presupunerea de creștere la un procent. Numerarul devine negativ înainte ca încasările să ajungă din urmă plățile. Firma de la început este identică. Povestea nu.
| Creșterea ilustrativă a încasărilor | Ce arată modelul lunar simplu |
|---|---|
| 0 % | Numerarul ajunge exact la zero la sfârșitul lunii 15; luna 16 nu mai poate fi finanțată |
| 1 % | Numerarul se termină în luna 18 |
| 2 % | Încasările depășesc plățile în luna 27; cel mai mic sold anterior este de aproximativ 4.000 USD |
| 5 % | Încasările depășesc plățile în luna 12; cel mai mic sold anterior este de aproximativ 70.000 USD |
Aceste cifre tratează încasările lunare drept numerar primit, presupun plăți lunare fixe, fără serviciul datoriei, fără schimbări fiscale și fără finanțare nouă. Sunt exemple calculate, nu o prognoză. Chiar și traseul de două procente lasă aproape zero spațiu pentru o factură plătită târziu sau o cheltuială neașteptată.
Sold de numerar (USD)
Luna (zero este soldul inițial)
- Creștere lunară a încasărilor de 0 %
- Creștere lunară a încasărilor de 1 %
- Creștere lunară a încasărilor de 2 %
- Creștere lunară a încasărilor de 5 %
Citește soldurile calculate
| Luna | Creștere 0 % | Creștere 1 % | Creștere 2 % | Creștere 5 % |
|---|---|---|---|---|
| 0 | 120.000 | 120.000 | 120.000 | 120.000 |
| 6 | 72.000 | 73.824 | 75.697 | 81.623 |
| 12 | 24.000 | 32.190 | 40.945 | 71.006 |
| 15 | 0 | 13.163 | 27.521 | 78.943 |
| 18 | Finanțare necesară | Finanțare necesară | 16.948 | 97.589 |
| 24 | Finanțare necesară | Finanțare necesară | 5.062 | 174.024 |
| 30 | Finanțare necesară | Finanțare necesară | 6.817 | 317.266 |
Fiecare linie se oprește la ultimul sold nenegativ de sfârșit de lună. Fără creștere, soldul ajunge la zero la sfârșitul lunii cincisprezece; traseul de un procent nu poate finanța luna optsprezece. Tabelul marchează lunile ulterioare nefinanțate, în loc să sugereze că firma poate funcționa cu numerar negativ. Într-o afacere reală, condițiile de plată, creditul și obligațiile ar schimba granița.
Observă ordinea evenimentelor: o firmă poate avea încasări în creștere pe fiecare rând și totuși să rămână fără bani. Creșterea este o rată, iar soldul bancar este un stoc. Rata trebuie să schimbe stocul la timp. Aceasta este întreaga întrebare.
Verdictul direct este că intersectarea liniilor deasupra lui zero nu oferă confort. Este o cerere de a examina presupunerile de dedesubt.
Rezerva statică răspunde altei întrebări
„Avem rezervă pentru cincisprezece luni” poate fi o prescurtare utilă. La o diferență lunară neschimbată de 8.000 USD, 120.000 împărțit la 8.000 înseamnă cincisprezece luni. Calculul este simplu fiindcă îngheață afacerea în loc.
Afacerile nu stau pe loc. O bază de clienți în creștere poate ridica împreună încasările și costurile de asistență. O factură mare poate fi recunoscută ca venit luna aceasta și plătită abia trimestrul viitor. Contractele anuale pot aduce numerar mai devreme, apoi lăsa o lună subțire. Echipa poate amâna angajările sau factura de infrastructură poate crește odată cu utilizarea.
De aceea, rândurile ar trebui să urmărească separat numerarul încasat, numerarul plătit și soldul final. Ghidul SCORE pentru proiecții financiare recomandă scenarii bazate pe venituri, cheltuieli și fluxuri de numerar estimate, cu presupunerile documentate. Modelul său pentru fluxul de numerar separă și momentul vânzării de cel al plății făcute de client.
Obiecția este corectă: „O prognoză este ficțiune. De ce să pierdem timp cu ea?”
Fiindcă modelul arată ce presupunere ar trebui să fie adevărată. Oferă echipei un punct de testat luna următoare. Nu face presupunerea adevărată.
Folosește modelul ca alarmă, nu ca promisiune
Construiește tabelul lunar din soldul bancar real. Enumeră banii care probabil vor veni, momentul când pot veni și plățile deja angajate. Pentru încasările incerte, creează un scenariu mai lent. În cheltuieli include obligațiile care nu dispar când proiectul întârzie.
Apoi compară fiecare lună cu ultima lună reală. Dacă încasările au fost cu 3.000 USD sub așteptări, actualizează rândul următor. Dacă un furnizor a schimbat termenii, actualizează data plății. O curbă frumoasă care nu se întâlnește niciodată cu extrasul de cont este decor.
Aceeași disciplină se aplică achiziției unui instrument. Cadrul nostru pentru calculul rentabilității instrumentelor cere costul total și o valoare inițială înainte să pretinzi valoare. Abonamentul unui conector poate economisi muncă manuală, dar economia aparține modelului de numerar doar când munca dispare cu adevărat sau creează încasări. Ghidul deciziei de trecere de la gratuit la plătit pune o întrebare de achiziție mai îngustă; niciunul nu îți poate spune dacă firma supraviețuiește următoarei lipse de numerar.
Graficul poate forța o decizie utilă. Dacă scenariul mai lent rămâne fără numerar înainte ca afacerea să se autofinanțeze, echipa trebuie să schimbe o variabilă cât mai are loc de acțiune: costurile, prețul, colectarea banilor, creșterea vânzărilor sau finanțarea. Modelul nu poate alege mutarea potrivită. Poate arăta costul așteptării.
Lipsa de numerar de azi este un fapt. Supraviețuirea de mâine este un set de condiții testabile. Păstrează-le pe aceeași pagină.
Întrebări Frecvente
Poate o companie să plătească acum mai mult numerar decât încasează și totuși să supraviețuiască fără finanțare nouă?
Da, în anumite condiții: încasările lunare trebuie să ajungă din urmă plățile cât timp soldul rămâne pozitiv. Modelează încasările, plățile și soldul final. Profitabilitatea este o măsură contabilă separată.
Ce face nesigură o proiecție a rezervei de numerar?
Creșterea, momentul încasărilor și costurile se pot schimba. Arată presupunerile și scenariile cu creștere mai lentă, actualizează modelul cu rezultate reale și păstrează o rezervă în loc să tratezi punctul de întâlnire ca pe o garanție.
Rezerva este același lucru cu numărul de luni la ritmul de consum de azi?
Nu. Împărțirea numerarului la consumul net lunar actual, adică plăți minus încasări, oferă o imagine statică utilă. O proiecție a fluxului de numerar arată cum s-ar putea schimba încasările și plățile de la lună la lună. Ambele sunt estimări, nu promisiuni.