
Na tejto stránke
Predstavte si malú softvérovú firmu so 120 000 USD na účte. Tento mesiac prijme 12 000 USD a zaplatí 20 000 USD. Medzera 8 000 USD je skutočná. Skutočná je aj možnosť, že príjmy porastú skôr, než sa účet vyprázdni.
Ide o ilustratívnu firmu, nie o účty Taja ani o zdokumentovaného zákazníka. Čísla odhaľujú otázku, ktorú jediný údaj o „mesiacoch rezervy“ skrýva: ktorá čiara sa pretne skôr, príjmy s platbami alebo zostatok s nulou?
Pôvodná otázka prežitia bez ďalšieho financovania skúma, či firma dosiahne ziskovosť s peniazmi, ktoré už má na účte, ak pokračuje nedávny rast tržieb a výdavky zostanú stále. Krátke načítané vysvetlenie rozlišuje medzi ziskovosťou dnes a jej dosiahnutím pred vyčerpaním peňazí. Náš príklad modeluje súvisiacu otázku hotovosti, pretože prijaté peniaze a vykázané tržby môžu pripadnúť na rôzne mesiace.
Je to podmienená otázka. Rozhodujú predpoklady.
Bod zvratu má dve súradnice
Zisk porovnáva dosiahnuté tržby s nákladmi podľa účtovných pravidiel. Vyrovnanie peňažných tokov porovnáva prijaté a vyplatené peniaze. Výpočet rezervy sleduje zostatok na účte v ďalších obdobiach. Firma môže dnes vyplácať viac, než prijíma, kým zostatok financuje rozdiel až do dobehnutia príjmov.
Pri ilustratívnej firme nechajme platby na 20 000 USD mesačne. Príjmy v prvom mesiaci nastavme na 12 000 USD a pred každým ďalším mesiacom ich zvýšme o päť percent. Rozdiel sa platí z účtu. Model dôjde do dvanásteho mesiaca, keď príjmy prevýšia platby, a na účte zostáva približne 71 000 USD. Najnižší zostatok pred týmto bodom je asi 70 000 USD.
Zmeňte iba predpoklad rastu na jedno percento. Hotovosť sa minie skôr, než príjmy dobehnú platby. Východisková firma je rovnaká. Príbeh nie.
| Ilustratívny rast príjmov | Čo ukazuje jednoduchý mesačný model |
|---|---|
| 0 % | Hotovosť dosiahne presne nulu na konci 15. mesiaca; 16. mesiac už nedokáže financovať |
| 1 % | Hotovosť sa minie počas 18. mesiaca |
| 2 % | Príjmy prevýšia platby v 27. mesiaci; najnižší predchádzajúci zostatok je asi 4 000 USD |
| 5 % | Príjmy prevýšia platby v 12. mesiaci; najnižší predchádzajúci zostatok je asi 70 000 USD |
Tieto údaje predpokladajú, že mesačné príjmy sú skutočne prijaté peniaze, mesačné platby sú stále, neexistuje splácanie dlhu, zmena daní ani nové financovanie. Sú to vypočítané príklady, nie predpoveď. Aj dvojpercentná cesta necháva takmer nulový priestor pre oneskorenú faktúru alebo nečakanú platbu.
Zostatok hotovosti (USD)
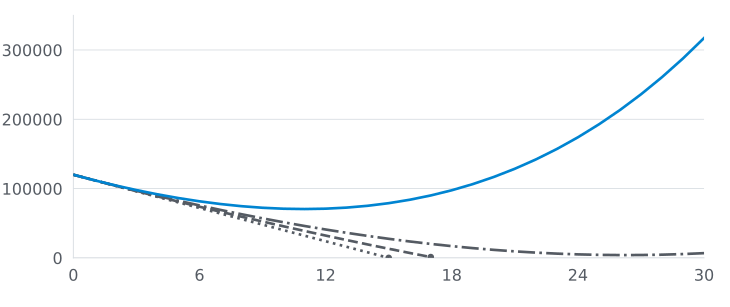
Mesiac (nula je počiatočný zostatok)
- 0 % mesačný rast príjmov
- 1 % mesačný rast príjmov
- 2 % mesačný rast príjmov
- 5 % mesačný rast príjmov
Prečítajte si vypočítané zostatky
| Mesiac | Rast 0 % | Rast 1 % | Rast 2 % | Rast 5 % |
|---|---|---|---|---|
| 0 | 120 000 | 120 000 | 120 000 | 120 000 |
| 6 | 72 000 | 73 824 | 75 697 | 81 623 |
| 12 | 24 000 | 32 190 | 40 945 | 71 006 |
| 15 | 0 | 13 163 | 27 521 | 78 943 |
| 18 | Potrebné financovanie | Potrebné financovanie | 16 948 | 97 589 |
| 24 | Potrebné financovanie | Potrebné financovanie | 5 062 | 174 024 |
| 30 | Potrebné financovanie | Potrebné financovanie | 6 817 | 317 266 |
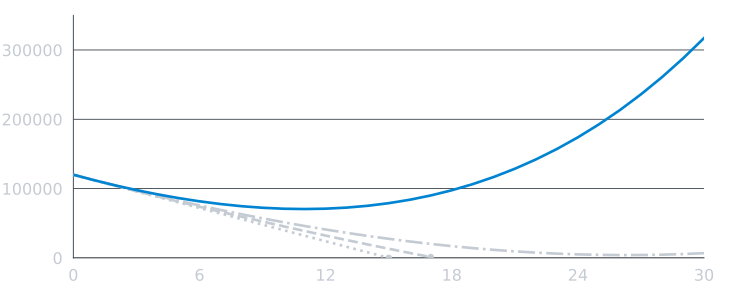
Každá čiara končí pri poslednom nezápornom zostatku na konci mesiaca. Pri nulovom raste dosiahne zostatok nulu na konci pätnásteho mesiaca; jednopercentná cesta nedokáže financovať osemnásty mesiac. Tabuľka označuje neskoršie nefinancované mesiace namiesto predstierania, že firma môže fungovať so zápornou hotovosťou. V skutočnej firme by hranicu zmenili platobné podmienky, úver aj záväzky.
Všimnite si poradie udalostí: príjmy firmy môžu rásť v každom riadku a peniaze sa jej aj tak minú. Rast je miera zmeny, zostatok na účte je stav. Miera musí zmeniť stav dostatočne skoro. O toto načasovanie ide.
Nepríjemný záver znie, že pretínajúca sa čiara nie je dôvodom na pokoj. Je dôvodom preskúmať predpoklady pod ňou.
Statická rezerva odpovedá na inú otázku
„Máme rezervu na pätnásť mesiacov“ môže byť užitočná skratka. Pri nezmenenej mesačnej medzere 8 000 USD vychádza 120 000 delené 8 000 na pätnásť mesiacov. Výpočet je čistý, pretože zmrazí firmu na mieste.
Firmy však nestoja na mieste. Rastúca zákaznícka základňa môže spolu s príjmami zvýšiť aj náklady na podporu. Veľká faktúra sa môže tento mesiac vykázať ako tržba, no byť zaplatená až v ďalšom štvrťroku. Ročné zmluvy môžu priniesť peniaze vopred a neskôr zanechať slabý mesiac. Tím môže odložiť nábor alebo môže účet za infraštruktúru rásť s používaním.
Preto majú riadky samostatne sledovať prijaté peniaze, vyplatené peniaze a konečný zostatok. Sprievodca finančnými projekciami SCORE odporúča vytvárať scenáre z odhadovaných príjmov, výdavkov a peňažných tokov a zapisovať predpoklady. Jeho šablóna peňažných tokov oddeľuje čas uskutočnenia predaja od času, keď zákazník zaplatí.
Námietka je oprávnená: „Predpoveď je fikcia. Prečo jej venovať čas?“
Pretože model ukáže, ktorý predpoklad by musel platiť. Dá tímu bod, ktorý môže otestovať budúci mesiac. Neurobí z predpokladu pravdu.
Model používajte ako výstrahu, nie sľub
Mesačnú tabuľku zostavte zo skutočného zostatku na účte. Zapíšte peniaze, ktoré pravdepodobne prídu, kedy môžu prísť a peniaze, ktoré ste sa už zaviazali vyplatiť. Pre neisté príjmy vytvorte pomalší scenár. Do výdavkov zahrňte aj záväzky, ktoré nezmiznú, keď sa projekt oneskorí.
Potom každý mesiac porovnajte s posledným skutočným mesiacom. Ak príjmy zaostali o 3 000 USD, aktualizujte ďalší riadok. Ak dodávateľ zmenil podmienky, zmeňte dátum platby. Krásna krivka, ktorá sa nikdy nestretne s bankovým výpisom, je dekorácia.
Rovnaká disciplína platí pri nákupe nástroja. Náš rámec návratnosti investície do nástrojov vyžaduje pred tvrdením o hodnote celkové náklady a východiskový stav. Predplatné konektora môže ušetriť ručnú prácu, no úspora patrí do peňažného modelu len vtedy, ak práca skutočne zmizne alebo vytvorí príjmy. Sprievodca rozhodnutím o prechode z bezplatného na platený nástroj rieši užšiu nákupnú otázku; ani jeden z týchto sprievodcov Vám nepovie, či firma prežije ďalšiu peňažnú medzeru.
Graf môže vynútiť jedno užitočné rozhodnutie. Ak sa pri pomalšom scenári hotovosť minie pred dosiahnutím samofinancovania, tím musí zmeniť niektorú premennú, kým má ešte priestor konať: náklady, cenu, inkaso, rast predaja alebo financovanie. Model nerozhodne, ktorý krok je správny. Môže zviditeľniť cenu čakania.
Dnešná peňažná medzera je fakt. Zajtrajšie prežitie je súbor testovateľných podmienok. Nechajte ich na jednej strane.
Často Kladené Otázky
Môže firma dnes vyplácať viac peňazí, než prijíma, a prežiť bez nového financovania?
Áno, za určitých predpokladov: mesačné peňažné príjmy musia dobehnúť mesačné platby, kým zostatok zostáva kladný. Modelujte príjmy, platby a koncový stav hotovosti. Účtovná ziskovosť je odlišné meranie.
Prečo môže byť odhad peňažnej rezervy nespoľahlivý?
Rast, načasovanie platieb a náklady sa môžu meniť. Ukážte predpoklady aj scenáre pomalšieho rastu, aktualizujte model podľa skutočných výsledkov a nechajte si rezervu namiesto považovania bodu zvratu za záruku.
Je rezerva to isté ako počet mesiacov pri dnešnom tempe úbytku peňazí?
Nie. Vydeliť hotovosť dnešným mesačným čistým úbytkom, teda platbami mínus príjmami, dá užitočný statický snímok. Projekcia peňažných tokov ukazuje, ako sa príjmy a platby môžu meniť po mesiacoch. Obe sú odhady, nie sľuby.