
このページの内容
預金が12万ドルある小さなソフトウェア企業を考えてください。今月の入金は1万2000ドル、支払いは2万ドルです。差額の8000ドルは現実に出ていきます。一方で、口座が空になる前に入金が増える可能性もあります。
これは例示的な企業であり、Tajo の会計や報告された顧客の数字ではありません。数字が示すのは、「資金が何か月持つか」という一つの値では隠れる問いです。入金が支払いに追いつくのと、現金残高がゼロになるのは、どちらが先か。
元の資金が続くかという問いは、最近の売上成長が続き、費用が一定だと仮定したとき、手元の資金だけで黒字化できるかを問います。取り込まれた短い説明も、今日利益が出ていることと、資金が尽きる前にそこへ達することを区別します。ここでは関連する現金の問いをモデル化します。入金の時期と売上として計上する時期は異なり得るからです。
これは条件付きの問いです。大切なのはその条件です。
交点には二つの座標がある
利益は会計規則に基づく売上と費用を比較します。現金収支の均衡は受け取った金額と支払った金額を比較します。資金が続く期間の計算は、連続する月の銀行残高を追います。今日の支払いが入金より多くても、入金が追いつくまで残高で差を埋められる企業はあります。
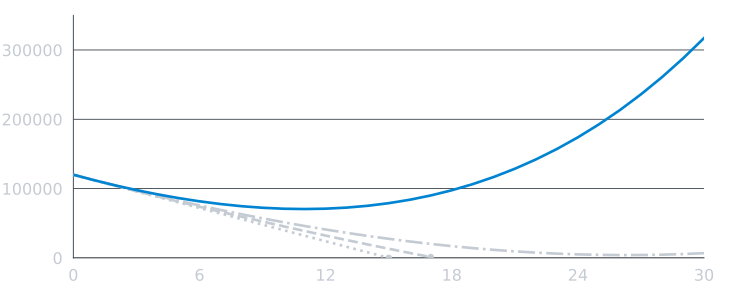
例の企業では毎月の支払いを2万ドルに固定します。初月の入金を1万2000ドルとし、翌月以降は毎月5%ずつ増やします。差は現金から支払います。12か月目に入金が支払いを超え、そのとき銀行には約7万1000ドルが残ります。交点までの最低残高は約7万ドルです。
成長率だけを1%に変えると、入金が追いつく前に現金が尽きます。出発点の企業は同じでも、結果は違います。
| 例示的な入金の成長率 | 単純な月次モデルで起きること |
|---|---|
| 0% | 15か月目の終わりに残高はちょうどゼロとなり、16か月目を賄えない |
| 1% | 18か月目の途中で資金が尽きる |
| 2% | 27か月目に入金が支払いを超え、それ以前の最低残高は約4000ドル |
| 5% | 12か月目に入金が支払いを超え、それ以前の最低残高は約7万ドル |
これらは月々の入金を実際に受け取る現金とし、支払いは固定、債務の元利払い、税制変更、新たな資金調達はないと仮定した計算例です。予測ではありません。2%の経路でも、請求書の支払いが遅れたり予想外の費用が出たりする余地はほとんどありません。
現金残高(米ドル)
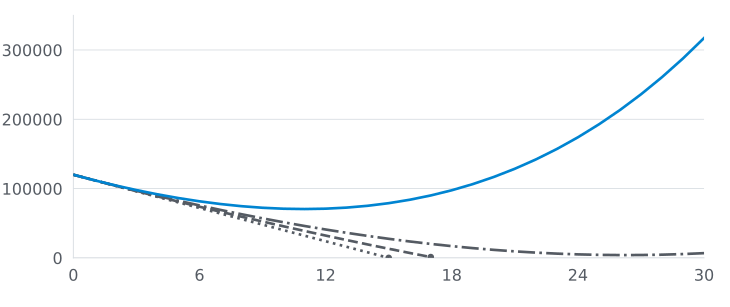
月(ゼロは初期残高)
- 入金の月次成長率0%
- 入金の月次成長率1%
- 入金の月次成長率2%
- 入金の月次成長率5%
計算した残高を確認
| 月 | 成長率0% | 成長率1% | 成長率2% | 成長率5% |
|---|---|---|---|---|
| 0 | 120,000 | 120,000 | 120,000 | 120,000 |
| 6 | 72,000 | 73,824 | 75,697 | 81,623 |
| 12 | 24,000 | 32,190 | 40,945 | 71,006 |
| 15 | 0 | 13,163 | 27,521 | 78,943 |
| 18 | 資金が必要 | 資金が必要 | 16,948 | 97,589 |
| 24 | 資金が必要 | 資金が必要 | 5,062 | 174,024 |
| 30 | 資金が必要 | 資金が必要 | 6,817 | 317,266 |
各線は、月末残高がゼロ以上である最後の月で止まります。成長率0%なら15か月目末にゼロとなり、1%なら18か月目を賄えません。表はその後を資金不足と示し、負の現金で事業を続けられるようには見せません。現実の企業では支払い条件、借入、義務によって境界は変わります。
どの行でも入金が増えていても、資金は尽き得ます。成長は変化率で、銀行残高は蓄積された額です。その変化率が十分早く残高を変えなければなりません。タイミングこそ問いの核心です。
厳しく言えば、線がゼロを上回る交点は安心材料ではありません。下にある仮定を調べよという合図です。
固定的な資金余命は別の問いに答える
「資金は15か月持つ」は便利な略語です。月々の差額8000ドルが変わらなければ、12万ドルを8000ドルで割った15か月になります。事業をその場で止めたように扱うため、計算は簡潔です。
しかし事業は止まりません。顧客が増えれば入金とサポート費用が一緒に増えるかもしれません。大きな請求書は今月売上に計上されても、支払いは次の四半期かもしれません。年契約は先に現金をもたらし、後の月を薄くすることがあります。採用を遅らせることも、利用量とともにインフラ費用が上がることもあります。
そのため表では、受け取った現金、支払った現金、期末現金を別々に追います。SCORE の財務予測ガイドは、見積もった収入、費用、現金の流れから複数の場面を作り、仮定を文書化するよう勧めます。現金収支のひな型も、売上が発生する時期と顧客が支払う時期を分けます。
「予測は作り話なのに、なぜ時間をかけるのか」という反論はもっともです。
モデルによって、どの仮定が正しくなければならないか分かるからです。来月試すべき点をチームに示します。仮定を事実にはしません。
約束ではなく警報として使う
実際の銀行残高から月次表を作ります。入る見込みの金額、その時期、すでに約束した支払いを書きます。不確かな入金には成長が鈍い場合を用意します。費用には、計画が遅れても消えない義務を含めます。
各月を直近の実績と比較します。入金が3000ドル下回ったなら次の行を更新します。提供元が条件を変えたなら支払日を変えます。銀行明細に一度も照らさない美しい曲線は飾りです。
ツールの購入にも同じ規律が当てはまります。ツールの費用対効果の枠組みは、価値を主張する前に総費用と基準値を求めます。コネクターの利用料が手作業を減らしても、実際にその仕事が消えるか入金を生む場合だけ、節約を現金のモデルに入れられます。無料から有料への判断ガイドは購入についてより狭い問いを扱います。どちらのガイドも、次の資金不足を企業が生き延びるかは教えません。
グラフが促せる有用な判断が一つあります。成長が鈍い場合に自力で資金を賄える前に現金が尽きるなら、動けるうちに変数を変えなければなりません。費用、価格、回収、売上成長、資金調達です。モデルは正しい手段を選べませんが、待つ費用を見せられます。
今日の現金不足は事実です。明日の生存は、検証できる条件の組です。両方を同じページに置いてください。
よくある質問
現在の現金支出が入金を上回っても、新たな資金調達なしで存続できますか?
一定の仮定の下では可能です。残高がプラスのうちに月々の入金が支払いに追いつく必要があります。入金、支払い、期末現金をモデル化します。利益は別の会計上の指標です。
資金余命の見積もりが信頼できなくなる理由は?
成長、入金の時期、費用が変わり得るからです。仮定と低成長の場合を示し、実績で更新し、交点を保証と考えず現金の余裕を残します。
資金余命は今の月次資金不足で現金を割った月数と同じですか?
いいえ。今の月次の正味不足額で割るのは便利な静的な状況把握です。現金収支の予測は入金と支払いが月ごとにどう変わるかを示します。どちらも見積もりであり約束ではありません。