
In questa pagina
Immagina una piccola società di software con 120.000 USD in banca. Questo mese incassa 12.000 USD e paga 20.000 USD. Il divario di 8.000 USD è reale. Lo è anche la possibilità che gli incassi crescano prima che il conto si svuoti.
La società serve come esempio: i numeri non sono i conti di Tajo né un caso cliente documentato. I numeri espongono una domanda nascosta da una sola cifra sui «mesi di autonomia»: quale linea arriva prima, gli incassi che coprono i pagamenti o la cassa a zero?
La domanda originale sulla sopravvivenza senza nuovi fondi chiede se un’azienda raggiunge la redditività con il denaro già in banca, ipotizzando che la crescita recente dei ricavi continui e le spese restino costanti. Una breve spiegazione registrata distingue l’essere redditizi oggi dal diventarlo prima che finisca la liquidità. Il nostro esempio modella la domanda collegata sul denaro disponibile, perché gli incassi e i ricavi contabilizzati possono cadere in mesi diversi.
È una domanda condizionata. La condizione fa tutto il lavoro.
Il punto di incontro ha due coordinate
Il profitto confronta ricavi maturati e costi sostenuti secondo regole contabili. L’equilibrio del flusso di cassa confronta denaro incassato e denaro pagato. Il calcolo dell’autonomia segue il saldo bancario attraverso i periodi. Un’azienda può pagare più di quanto incassa oggi e usare la cassa per coprire il divario finché gli incassi recuperano.
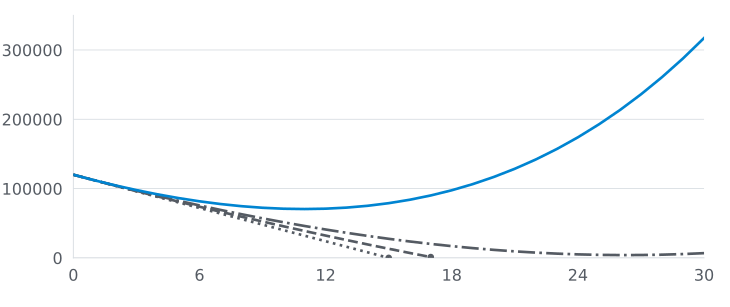
Per la società illustrativa, mantieni i pagamenti a 20.000 USD al mese. Fissa gli incassi del primo mese a 12.000 USD e aumentali del cinque per cento prima di ogni mese successivo. Paga la differenza usando la cassa. Il modello arriva al mese dodici, quando gli incassi superano i pagamenti, con circa 71.000 USD ancora sul conto. Il saldo minimo prima di quell’incontro è circa 70.000 USD.
Cambia soltanto l’ipotesi di crescita all’uno per cento. La cassa diventa negativa prima che gli incassi recuperino. L’azienda iniziale è identica. La storia no.
| Crescita illustrativa degli incassi | Cosa mostra il semplice modello mensile |
|---|---|
| 0% | La cassa arriva esattamente a zero alla fine del mese 15; non può finanziare il mese 16 |
| 1% | La cassa finisce durante il mese 18 |
| 2% | Gli incassi superano i pagamenti nel mese 27; il saldo minimo precedente è circa 4.000 USD |
| 5% | Gli incassi superano i pagamenti nel mese 12; il saldo minimo precedente è circa 70.000 USD |
I numeri usano incassi mensili come denaro realmente ricevuto, pagamenti mensili fissi, nessun servizio del debito, nessuna variazione fiscale e nessun nuovo finanziamento. Sono esempi calcolati, non una previsione. Anche il percorso al due per cento lascia pochissimo margine per una fattura in ritardo o una spesa inattesa.
Saldo di cassa (USD)
Mese (zero è il saldo iniziale)
- 0% di crescita mensile degli incassi
- 1% di crescita mensile degli incassi
- 2% di crescita mensile degli incassi
- 5% di crescita mensile degli incassi
Leggi i saldi calcolati
| Mese | Crescita 0% | Crescita 1% | Crescita 2% | Crescita 5% |
|---|---|---|---|---|
| 0 | 120.000 | 120.000 | 120.000 | 120.000 |
| 6 | 72.000 | 73.824 | 75.697 | 81.623 |
| 12 | 24.000 | 32.190 | 40.945 | 71.006 |
| 15 | 0 | 13.163 | 27.521 | 78.943 |
| 18 | Servono fondi | Servono fondi | 16.948 | 97.589 |
| 24 | Servono fondi | Servono fondi | 5062 | 174.024 |
| 30 | Servono fondi | Servono fondi | 6817 | 317.266 |
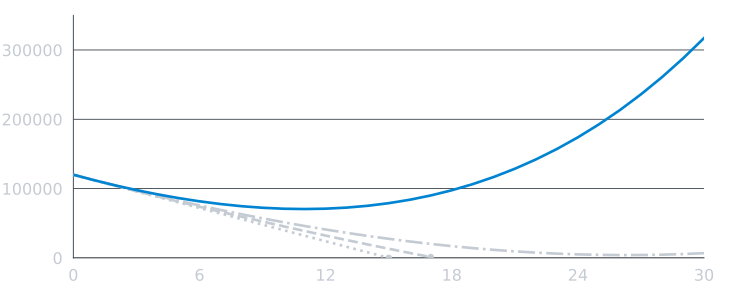
Ogni linea termina all’ultimo mese con saldo finale non negativo. Senza crescita il saldo arriva a zero alla fine del mese quindici; all’uno per cento non può finanziare il mese diciotto. La tabella segna i mesi successivi come non finanziati, invece di suggerire che l’azienda possa operare con cassa negativa. In una società reale, condizioni di pagamento, credito e obblighi cambierebbero il confine.
Osserva l’ordine degli eventi: gli incassi possono crescere in ogni riga e il denaro può comunque finire. La crescita è un tasso; il saldo bancario è una quantità accumulata. Il tasso deve cambiare la quantità abbastanza presto. Tutta la domanda sta nel tempo.
Il verdetto diretto è che una linea che supera lo zero non consola. Chiede di esaminare le ipotesi sotto di essa.
L’autonomia statica risponde a una domanda diversa
«Abbiamo quindici mesi di autonomia» può essere una scorciatoia utile. Con un divario mensile invariato di 8.000 USD, 120.000 diviso 8.000 dà quindici mesi. Il calcolo è lineare perché congela l’azienda.
Le aziende non restano ferme. Una base clienti in crescita può aumentare insieme incassi e costi di assistenza. Una grossa fattura può essere registrata come ricavo questo mese e pagata nel trimestre successivo. I contratti annuali possono anticipare denaro e lasciare un mese magro più avanti. Un team può rimandare le assunzioni o vedere una fattura infrastrutturale salire con l’uso.
Per questo le righe devono tracciare separatamente denaro incassato, denaro pagato e cassa finale. La guida SCORE alle proiezioni finanziarie consiglia scenari per entrate, spese e flussi di cassa stimati, con ipotesi documentate. Il suo modello di flusso di cassa separa inoltre il momento della vendita da quello del pagamento del cliente.
L’obiezione è giusta: «Una previsione è finzione. Perché dedicarle tempo?»
Perché un modello mostra quale ipotesi dovrebbe risultare vera. Dà al team un punto da verificare il mese dopo. Non rende vera l’ipotesi.
Usa il modello come allarme, non come promessa
Costruisci una tabella mensile dal saldo bancario effettivo. Elenca il denaro che probabilmente arriverà, quando potrà arrivare e i pagamenti già impegnati. Per gli incassi incerti, prepara uno scenario più lento. Per i costi, includi obblighi che non spariscono se un progetto slitta.
Poi confronta ogni mese con l’ultimo mese reale. Se gli incassi mancano di 3.000 USD, aggiorna la riga successiva. Se un fornitore cambia le condizioni, aggiorna la data del pagamento. Una curva bellissima che non incontra mai l’estratto conto è decorazione.
La stessa disciplina vale per comprare uno strumento. Il nostro quadro sul ROI degli strumenti richiede costo totale e base di confronto prima di dichiarare valore. L’abbonamento a un connettore può ridurre il lavoro manuale, ma il risparmio entra nel modello di cassa solo quando il lavoro sparisce davvero o genera incassi. La guida al passaggio dal gratuito al pagamento pone una domanda d’acquisto più stretta; nessuna delle due può dire se l’azienda supererà il prossimo vuoto di cassa.
Il grafico può costringere a una decisione utile. Se nello scenario lento la cassa finisce prima che l’attività si sostenga da sola, il team deve cambiare una variabile finché ha spazio per agire: costi, prezzo, incassi, crescita delle vendite o finanziamento. Il modello non sceglie la mossa giusta. Può rendere visibile il costo dell’attesa.
Il divario di cassa oggi è un fatto. La sopravvivenza domani è un insieme di condizioni verificabili. Tienili sulla stessa pagina.
Domande frequenti
Un’azienda può pagare più di quanto incassa oggi e sopravvivere senza nuovi fondi?
Sì, sotto certe ipotesi: gli incassi mensili devono raggiungere i pagamenti mentre il saldo rimane positivo. Modella incassi, pagamenti e cassa finale. La redditività è una misura contabile diversa.
Cosa rende inaffidabile una proiezione della liquidità?
Crescita, tempi dei pagamenti e costi possono cambiare. Mostra le ipotesi e scenari di crescita più lenta, aggiorna il modello con i risultati effettivi e conserva una riserva invece di trattare il punto di incontro come una garanzia.
L’autonomia di cassa equivale ai mesi calcolati al tasso attuale di consumo netto?
No. Dividere la cassa per il consumo netto mensile, cioè pagamenti meno incassi, è una fotografia statica utile. Una proiezione mostra come incassi e pagamenti potrebbero cambiare mese per mese. Entrambe sono stime, non promesse.