
Trên trang này
Hình dung công ty phần mềm nhỏ có 120.000 USD trong ngân hàng. Tháng này thu 12.000 USD và chi 20.000 USD. Khoảng thiếu 8.000 USD là thật. Khả năng khoản thu tăng trước khi tài khoản cạn cũng có thật.
Đây là công ty minh họa, không phải sổ sách Tajo hay khách hàng được báo cáo. Những con số mở ra câu hỏi bị một chỉ số “còn bao nhiêu tháng” che mất: đường nào chạm trước, khoản thu hay tiền mặt bằng không?
Câu hỏi gốc về khả năng tự tồn tại hỏi liệu công ty đạt lợi nhuận bằng tiền đang có trong ngân hàng, giả sử tăng trưởng doanh thu gần đây tiếp tục và chi phí giữ nguyên. Giải thích ngắn được thu thập phân biệt có lãi hôm nay với đạt được trước khi cạn tiền. Ví dụ của chúng ta mô hình câu hỏi tiền mặt liên quan, vì tiền nhận và doanh thu ghi nhận có thể ở tháng khác.
Đây là câu hỏi có điều kiện. Điều kiện làm phần việc quan trọng.
Điểm giao có hai tọa độ
Lợi nhuận so doanh thu đã kiếm với chi phí phát sinh theo kế toán. Hòa dòng tiền so tiền nhận với tiền chi. Tính đường băng theo số dư ngân hàng qua từng kỳ. Công ty có thể chi tiền mặt nhiều hơn thu hôm nay trong khi số dư trang trải thiếu hụt tới lúc khoản thu bắt kịp.
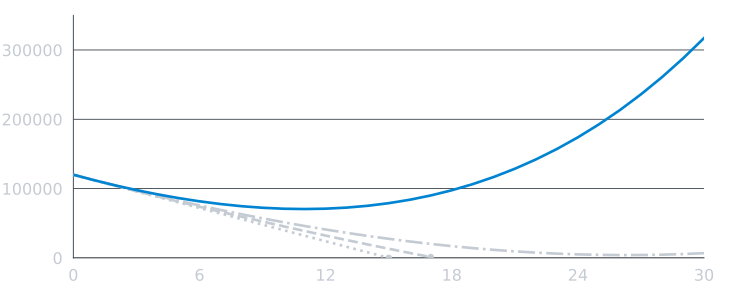
Với công ty minh họa, giữ tiền chi 20.000 USD mỗi tháng. Tiền thu tháng một là 12.000 USD và tăng 5% trước mỗi tháng sau. Lấy tiền mặt bù phần thiếu. Mô hình đến tháng mười hai, khi tiền thu vượt tiền chi, với khoảng 71.000 USD vẫn trong ngân hàng. Số dư thấp nhất trước điểm giao khoảng 70.000 USD.
Chỉ đổi giả định tăng trưởng thành 1%. Tiền mặt âm trước khi khoản thu bắt kịp. Công ty ban đầu giống hệt. Câu chuyện thì không.
| Tăng tiền thu minh họa | Mô hình tháng đơn giản cho thấy |
|---|---|
| 0% | Tiền mặt bằng đúng không cuối tháng 15; không đủ trả tháng 16 |
| 1% | Tiền mặt hết trong tháng 18 |
| 2% | Tiền thu vượt tiền chi tháng 27; số dư thấp nhất trước đó khoảng 4.000 USD |
| 5% | Tiền thu vượt tiền chi tháng 12; số dư thấp nhất trước đó khoảng 70.000 USD |
Các con số coi tiền thu hằng tháng là tiền mặt thực nhận, tiền chi cố định, không có trả gốc và lãi nợ vay, thay đổi thuế hay vốn mới. Đây là phép tính minh họa, không phải dự báo. Ngay cả đường 2% hầu như không còn chỗ cho hóa đơn đến chậm hay khoản chi bất ngờ.
Số dư tiền mặt (USD)
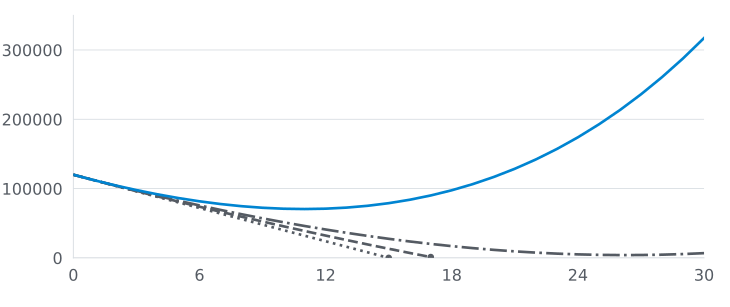
Tháng (số không là số dư đầu)
- Tiền thu tăng 0% mỗi tháng
- Tiền thu tăng 1% mỗi tháng
- Tiền thu tăng 2% mỗi tháng
- Tiền thu tăng 5% mỗi tháng
Xem số dư đã tính
| Tháng | Tăng 0% | Tăng 1% | Tăng 2% | Tăng 5% |
|---|---|---|---|---|
| 0 | 120.000 | 120.000 | 120.000 | 120.000 |
| 6 | 72.000 | 73.824 | 75.697 | 81.623 |
| 12 | 24.000 | 32.190 | 40.945 | 71.006 |
| 15 | 0 | 13.163 | 27.521 | 78.943 |
| 18 | Cần thêm vốn | Cần thêm vốn | 16.948 | 97.589 |
| 24 | Cần thêm vốn | Cần thêm vốn | 5.062 | 174.024 |
| 30 | Cần thêm vốn | Cần thêm vốn | 6.817 | 317.266 |
Mỗi đường dừng ở số dư cuối tháng không âm cuối cùng. Đường không tăng đạt không cuối tháng mười lăm; đường 1% không đủ trả tháng mười tám. Bảng đánh dấu tháng sau cần vốn, thay vì ngụ ý công ty vận hành với tiền âm. Trong kinh doanh thật, điều khoản thanh toán, tín dụng và nghĩa vụ sẽ đổi ranh giới.
Nhìn thứ tự sự kiện: công ty có thể tăng tiền thu ở mọi dòng mà vẫn hết tiền. Tăng trưởng là tốc độ, còn số dư ngân hàng là lượng tích lũy. Tốc độ phải đổi lượng đó đủ sớm. Toàn bộ câu hỏi nằm ở thời điểm.
Kết luận thẳng là đường vượt trên không chưa cho phép yên tâm. Nó mời xem các giả định bên dưới.
Đường băng tĩnh trả câu hỏi khác
“Chúng ta còn mười lăm tháng” có thể là cách nói tắt hữu ích. Nếu thiếu hụt ròng 8.000 USD mỗi tháng không đổi, 120.000 USD chia 8.000 USD bằng mười lăm tháng. Phép tính gọn vì đóng băng doanh nghiệp.
Doanh nghiệp không đứng yên. Cơ sở khách hàng tăng có thể làm khoản thu và chi phí hỗ trợ cùng tăng. Hóa đơn lớn có thể ghi doanh thu tháng này nhưng được trả quý sau. Hợp đồng năm đưa tiền mặt về sớm rồi để lại tháng thu mỏng về sau. Nhóm có thể hoãn tuyển dụng, hoặc hóa đơn hạ tầng tăng theo sử dụng.
Vì vậy các dòng phải theo dõi riêng tiền đã thu, tiền đã chi và tiền cuối kỳ. Hướng dẫn dự phóng tài chính của SCORE khuyên tạo tình huống từ thu nhập, chi phí và dòng tiền ước tính, rồi ghi các giả định. Mẫu dòng tiền cũng tách thời điểm bán và lúc khách trả.
Phản biện hợp lý: “Dự báo là hư cấu. Sao bỏ thời gian làm?”
Vì mô hình cho thấy giả định nào phải đúng. Nó cho nhóm điểm để kiểm tra tháng tới. Nó không biến giả định thành thật.
Dùng mô hình làm báo động, không làm lời hứa
Lập bảng tháng từ số dư ngân hàng thực. Liệt kê tiền có khả năng về, lúc nào về, và khoản đã cam kết phải chi. Với tiền thu bất định, dựng trường hợp chậm hơn. Với chi phí, gồm nghĩa vụ không mất đi khi dự án chậm.
Rồi so từng tháng với tháng thực gần nhất. Thu hụt 3.000 USD thì cập nhật dòng kế. Nhà cung cấp đổi điều khoản thì đổi ngày trả. Đường cong đẹp không bao giờ khớp sao kê chỉ là trang trí.
Cùng kỷ luật áp dụng cho mua công cụ. Khung ROI công cụ yêu cầu tổng chi phí và mức gốc trước khi nhận giá trị. Thuê bao bộ kết nối có thể giảm công việc thủ công, nhưng khoản tiết kiệm chỉ thuộc mô hình tiền mặt khi công việc thực sự biến mất hoặc tạo khoản thu. Hướng dẫn quyết định từ miễn phí sang trả phí hỏi vấn đề mua hẹp hơn; không hướng dẫn nào cho biết công ty có vượt qua khoảng thiếu tiền tiếp theo không.
Biểu đồ có thể ép một quyết định hữu ích. Nếu trường hợp chậm hơn hết tiền trước khi doanh nghiệp tự trang trải, nhóm phải đổi một biến khi còn chỗ hành động: chi phí, giá, thu hồi tiền, tăng bán hoặc gọi vốn. Mô hình không chọn đúng nước đi. Nó làm chi phí chờ hiện rõ.
Khoảng thiếu tiền hôm nay là sự thật. Khả năng tồn tại ngày mai là tập điều kiện có thể kiểm tra. Giữ cả hai trên một trang.
Câu hỏi Thường gặp
Công ty hiện chi nhiều tiền hơn thu có thể tồn tại mà không gọi vốn mới không?
Có, theo một tập giả định: tiền thu hằng tháng phải đạt tiền chi khi số dư còn dương. Lập mô hình tiền thu, tiền chi và số dư cuối kỳ. Lợi nhuận là thước đo kế toán riêng.
Điều gì khiến dự phóng đường băng kém tin cậy?
Tăng trưởng, thời điểm thanh toán và chi phí có thể đổi. Nêu giả định và trường hợp tăng chậm hơn, cập nhật bằng kết quả thật, giữ đệm tiền mặt thay vì coi điểm giao là bảo đảm.
Đường băng có bằng số tiền chia mức đốt tiền hiện tại không?
Không. Chia tiền mặt cho mức đốt ròng hằng tháng hiện tại, tức tiền chi trừ tiền thu, là ảnh chụp tĩnh hữu ích. Dự phóng dòng tiền cho thấy tiền thu và chi có thể đổi từng tháng. Cả hai là ước tính, không phải lời hứa.