
Nesta página
Imagine uma pequena empresa de software com US$ 120.000 no banco. Neste mês, ela recebe US$ 12.000 e paga US$ 20.000. A diferença de US$ 8.000 é real. Também é possível que as entradas aumentem antes que a conta fique vazia.
A empresa é ilustrativa, não representa as contas da Tajo nem um cliente documentado. Os números revelam uma pergunta escondida por uma única medida de “meses de caixa”: o que acontece primeiro, as entradas cobrem os pagamentos ou o saldo chega a zero?
A pergunta sobre sobreviver sem novos recursos é se a empresa chega à lucratividade com o dinheiro que já tem, supondo que o crescimento recente da receita continue e as despesas permaneçam constantes. Uma explicação em vídeo distingue estar lucrativa hoje de alcançar esse ponto antes de ficar sem dinheiro. Nosso exemplo modela a pergunta relacionada ao caixa, pois o dinheiro pode entrar em um mês diferente daquele em que a receita é reconhecida.
A pergunta depende de condições. São elas que decidem a resposta.
O ponto de equilíbrio tem duas coordenadas
Lucro compara receita auferida com despesas incorridas segundo regras contábeis. O equilíbrio do fluxo de caixa compara dinheiro recebido com dinheiro pago. Uma projeção de caixa acompanha o saldo bancário em períodos sucessivos. A empresa pode gastar mais do que recebe hoje enquanto seu saldo cobre a diferença até que as entradas alcancem os pagamentos.
No exemplo, mantenha os pagamentos em US$ 20.000 por mês. Comece com US$ 12.000 de entradas no primeiro mês e aumente esse valor em 5% antes de cada mês seguinte. Pague a diferença com o caixa. O modelo chega ao mês doze, quando as entradas ultrapassam os pagamentos, com cerca de US$ 71.000 no banco. O menor saldo anterior ao cruzamento é de aproximadamente US$ 70.000.
Mude apenas a hipótese de crescimento para 1%. O caixa fica negativo antes de as entradas alcançarem os pagamentos. A empresa inicial é a mesma. O desfecho muda.
| Crescimento ilustrativo das entradas | Resultado do modelo mensal simples |
|---|---|
| 0% | O caixa chega exatamente a zero no fim do mês 15; não financia o mês 16 |
| 1% | O caixa acaba durante o mês 18 |
| 2% | As entradas ultrapassam os pagamentos no mês 27; o menor saldo anterior é de cerca de US$ 4.000 |
| 5% | As entradas ultrapassam os pagamentos no mês 12; o menor saldo anterior é de cerca de US$ 70.000 |
Os cálculos tratam as entradas mensais como dinheiro recebido, fixam os pagamentos mensais e não incluem serviço da dívida, mudanças tributárias nem novos aportes. São exemplos calculados, não uma previsão. Mesmo o caminho de 2% quase não deixa espaço para uma fatura atrasada ou uma despesa inesperada.
Saldo de caixa (USD)
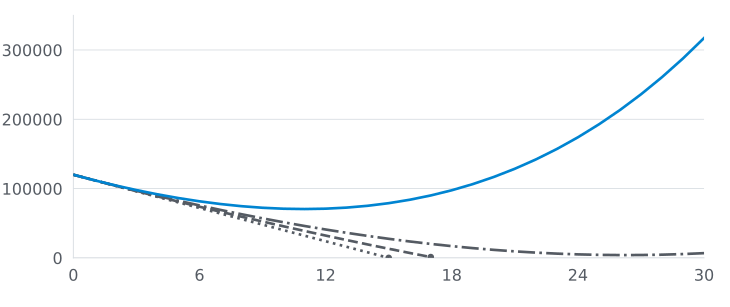
Mês (zero é o saldo inicial)
- Crescimento mensal de 0% nas entradas
- Crescimento mensal de 1% nas entradas
- Crescimento mensal de 2% nas entradas
- Crescimento mensal de 5% nas entradas
Ler os saldos calculados
| Mês | Crescimento de 0% | Crescimento de 1% | Crescimento de 2% | Crescimento de 5% |
|---|---|---|---|---|
| 0 | 120.000 | 120.000 | 120.000 | 120.000 |
| 6 | 72.000 | 73.824 | 75.697 | 81.623 |
| 12 | 24.000 | 32.190 | 40.945 | 71.006 |
| 15 | 0 | 13.163 | 27.521 | 78.943 |
| 18 | Financiamento necessário | Financiamento necessário | 16.948 | 97.589 |
| 24 | Financiamento necessário | Financiamento necessário | 5.062 | 174.024 |
| 30 | Financiamento necessário | Financiamento necessário | 6.817 | 317.266 |
Cada linha para no último saldo não negativo do fim do mês. Sem crescimento, o saldo chega a zero no fim do mês quinze; com 1%, não é possível financiar o mês dezoito. A tabela marca os meses posteriores sem financiamento em vez de sugerir que a empresa pode funcionar com caixa negativo. Em um negócio real, prazos de pagamento, crédito e obrigações mudariam esse limite.
Observe a ordem dos acontecimentos: as entradas podem crescer em todas as linhas e ainda assim o dinheiro acabar. Crescimento é uma taxa; saldo bancário é um estoque. A taxa precisa alterar o estoque a tempo. Essa é toda a pergunta.
Uma linha que cruza o zero não oferece segurança por si só. Ela pede uma inspeção das hipóteses que a sustentam.
O prazo estático responde a outra pergunta
“Temos quinze meses de caixa” pode ser uma forma útil de resumir a situação. Com uma diferença mensal constante de US$ 8.000, US$ 120.000 divididos por US$ 8.000 dão quinze meses. A conta é simples porque congela o negócio no tempo.
Mas negócios mudam. Uma base crescente de clientes pode elevar entradas e custos de suporte ao mesmo tempo. Uma grande fatura pode ser registrada como receita neste mês e paga apenas no próximo trimestre. Contratos anuais podem antecipar dinheiro e deixar um mês posterior apertado. A equipe pode adiar contratações, ou uma conta de infraestrutura pode subir com o uso.
Por isso, as linhas do modelo devem registrar separadamente dinheiro recebido, dinheiro pago e saldo final. O guia de projeções financeiras da SCORE recomenda construir cenários de receitas, despesas e fluxos de caixa estimados e documentar as hipóteses. Seu modelo de fluxo de caixa também separa a data da venda daquela em que o cliente paga.
A objeção é justa: “Previsões são ficção. Por que gastar tempo fazendo uma?”
Porque o modelo permite ver qual hipótese teria de se confirmar. Ele dá à equipe algo para testar no mês seguinte. Não faz a hipótese se tornar verdadeira.
Use o modelo como alerta, não como promessa
Monte uma tabela mensal a partir do saldo bancário real. Liste o dinheiro que provavelmente entrará, quando poderá entrar e os pagamentos já assumidos. Para entradas incertas, crie um cenário mais lento. Nas despesas, inclua obrigações que não desaparecem quando um projeto atrasa.
Depois, compare cada mês com o último mês realizado. Se as entradas ficaram US$ 3.000 abaixo do esperado, atualize a próxima linha. Se um fornecedor mudou os termos, atualize a data de pagamento. Uma bela curva que nunca bate com o extrato bancário é decoração.
A mesma disciplina vale para a compra de uma ferramenta. Nosso método para medir o retorno de ferramentas exige custo total e uma base de comparação antes de declarar valor. Uma assinatura de conector pode economizar trabalho manual, mas essa economia só entra no modelo de caixa quando o trabalho realmente deixa de existir ou gera entradas. O guia para decidir quando passar do gratuito ao pago trata de uma compra mais específica; nenhum dos dois diz se a empresa sobreviverá ao próximo aperto de caixa.
O gráfico pode forçar uma decisão útil. Se o cenário mais lento fica sem dinheiro antes de o negócio se financiar sozinho, a equipe precisa mudar alguma variável enquanto ainda pode agir: custo, preço, cobrança, crescimento de vendas ou financiamento. O modelo não escolhe a medida certa. Ele revela o custo de esperar.
A diferença de caixa de hoje é um fato. A sobrevivência de amanhã depende de condições verificáveis. Mantenha as duas coisas na mesma página.
Perguntas frequentes
Uma empresa pode gastar mais do que recebe agora e ainda sobreviver sem novo financiamento?
Sim, sob certas hipóteses: as entradas mensais de caixa precisam alcançar os pagamentos enquanto o saldo ainda é positivo. Projete entradas, pagamentos e saldo final. Lucratividade é uma medida contábil distinta.
O que torna uma projeção de caixa pouco confiável?
Crescimento, datas de recebimento e custos podem mudar. Mostre as hipóteses e cenários de crescimento mais lento, atualize o modelo com resultados reais e mantenha uma reserva de caixa em vez de tratar o ponto de equilíbrio como garantia.
Prazo de caixa é o saldo dividido pela queima líquida mensal atual (pagamentos menos entradas)?
Não. Dividir o saldo pela queima líquida mensal atual fornece uma fotografia estática útil. Uma projeção mostra como entradas e pagamentos podem mudar mês a mês. Ambas são estimativas, não promessas.