
Na této stránce
Představte si malou softwarovou firmu se 120 000 USD na účtu. Tento měsíc přijme 12 000 USD a zaplatí 20 000 USD. Rozdíl 8 000 USD je skutečný. Stejně skutečná je možnost, že příjmy porostou, než se účet vyprázdní.
Jde o ilustrativní firmu, nikoli účetnictví Tajo nebo zprávu od zákazníka. Její čísla odhalují otázku, kterou jediné číslo „počet zbývajících měsíců“ skrývá: co nastane dříve, dostihnou příjmy platby, nebo hotovost klesne na nulu?
Původní otázka finančního přežití se ptá, zda firma dosáhne ziskovosti s penězi, které už má v bance, pokud nedávný růst tržeb pokračuje a výdaje zůstanou stejné. Krátké zaznamenané vysvětlení rozlišuje dnešní ziskovost od jejího dosažení před vyčerpáním hotovosti. Náš příklad modeluje související otázku peněžních toků, protože přijetí peněz a účetní vykázání výnosu mohou spadat do různých měsíců.
Je to podmíněná otázka. Podmínky jsou nejdůležitější částí.
Průsečík má dvě souřadnice
Zisk porovnává výnosy a náklady podle účetních pravidel. Bod vyrovnaných peněžních toků porovnává přijaté a zaplacené peníze. Výpočet hotovostní výdrže sleduje zůstatek účtu v čase. Firma může nyní platit více, než přijímá, pokud její zůstatek překlene rozdíl do doby, než příjmy doženou platby.
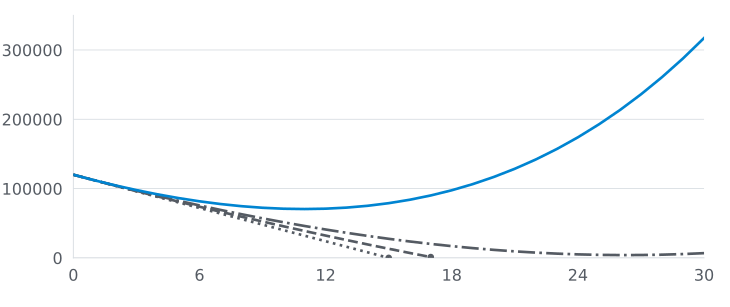
U ilustrativní firmy ponechme platby na 20 000 USD měsíčně. Příjmy prvního měsíce stanovme na 12 000 USD a před každým dalším měsícem je zvyšme o pět procent. Rozdíl hradíme z hotovosti. V dvanáctém měsíci příjmy překročí platby a na účtu stále zbývá přibližně 71 000 USD. Nejnižší zůstatek před tímto bodem je asi 70 000 USD.
Změňme jediný předpoklad: růst na jedno procento. Hotovost se vyčerpá předtím, než příjmy platby doženou. Počáteční firma je stejná. Příběh už ne.
| Ilustrativní růst příjmů | Výsledek jednoduchého měsíčního modelu |
|---|---|
| 0 % | Hotovost dosáhne přesně nuly na konci 15. měsíce; 16. měsíc nelze financovat |
| 1 % | Hotovost dojde během 18. měsíce |
| 2 % | Příjmy překročí platby ve 27. měsíci; nejnižší předchozí zůstatek je asi 4 000 USD |
| 5 % | Příjmy překročí platby ve 12. měsíci; nejnižší předchozí zůstatek je asi 70 000 USD |
Čísla předpokládají měsíční příjmy jako skutečně přijaté peníze, pevné měsíční platby, žádné splátky dluhu ani úroky, změny daní ani nové financování. Jsou to vypočtené příklady, nikoli předpověď. I dvouprocentní cesta ponechává téměř nulový prostor pro pozdní fakturu nebo nečekaný účet.
Zůstatek hotovosti (USD)
Měsíc (nula je počáteční zůstatek)
- Růst měsíčních příjmů 0 %
- Růst měsíčních příjmů 1 %
- Růst měsíčních příjmů 2 %
- Růst měsíčních příjmů 5 %
Vypočtené zůstatky
| Měsíc | Růst 0 % | Růst 1 % | Růst 2 % | Růst 5 % |
|---|---|---|---|---|
| 0 | 120 000 | 120 000 | 120 000 | 120 000 |
| 6 | 72 000 | 73 824 | 75 697 | 81 623 |
| 12 | 24 000 | 32 190 | 40 945 | 71 006 |
| 15 | 0 | 13 163 | 27 521 | 78 943 |
| 18 | Nutné financování | Nutné financování | 16 948 | 97 589 |
| 24 | Nutné financování | Nutné financování | 5 062 | 174 024 |
| 30 | Nutné financování | Nutné financování | 6 817 | 317 266 |
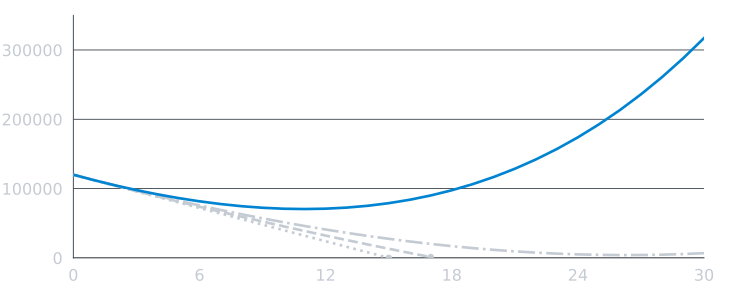
Každá křivka končí posledním nezáporným zůstatkem na konci měsíce. Bez růstu dosáhne zůstatek nuly na konci patnáctého měsíce; jednoprocentní růst nedokáže financovat osmnáctý měsíc. Tabulka označuje pozdější měsíce jako nefinancované místo předstírání provozu se zápornou hotovostí. V reálné firmě by hranici ovlivnily platební podmínky, úvěr a závazky.
Všimněte si pořadí událostí: firma může v každém řádku přijímat více peněz a přesto jí mohou dojít. Růst je míra, zatímco bankovní zůstatek je stav. Míra musí stav změnit dost brzy. To je celá otázka.
Tvrdý závěr: průsečík křivky nad nulou není důvodem ke klidu. Je výzvou ke kontrole předpokladů pod ní.
Statický odhad odpovídá na jinou otázku
„Máme patnáct měsíců rezervy“ může být užitečná zkratka. Při nezměněném měsíčním rozdílu 8 000 USD vyjde 120 000 děleno 8 000 na patnáct měsíců. Výpočet je jednoduchý, protože firmu zmrazí v současnosti.
Firmy však nestojí na místě. Rostoucí zákaznická základna může zvednout příjmy i náklady na podporu. Velká faktura může být vykázána jako výnos tento měsíc, ale zaplacena až příští čtvrtletí. Roční smlouvy mohou přinést peníze dopředu a později vytvořit slabší měsíc. Tým může odložit nábor, nebo účet za infrastrukturu poroste se spotřebou.
Proto mají řádky odděleně sledovat přijatou hotovost, zaplacenou hotovost a konečný zůstatek. Průvodce finančními projekcemi SCORE doporučuje scénáře odhadovaných příjmů, výdajů a peněžních toků a záznam předpokladů. Jeho šablona peněžních toků také odděluje okamžik prodeje od okamžiku platby zákazníka.
Námitka je poctivá: „Předpověď je fikce. Proč ji sestavovat?“
Protože model ukáže, který předpoklad by musel platit. Dává týmu bod, který může další měsíc ověřit. Nečiní předpoklad pravdivým.
Model používejte jako varování, ne slib
Měsíční tabulku začněte skutečným bankovním zůstatkem. Vypište peníze, které pravděpodobně dorazí, kdy mohou dorazit, a platby, k nimž se firma již zavázala. U nejistých příjmů vytvořte pomalejší scénář. U plateb zahrňte povinnosti, které nezmizí, když se projekt opozdí.
Každý měsíc pak model srovnejte s posledním skutečným měsícem. Pokud příjmy zaostaly o 3 000 USD, upravte další řádek. Pokud dodavatel změnil podmínky, opravte datum platby. Krásná křivka, která se nikdy nesetká s výpisem z účtu, je dekorace.
Stejná kázeň platí při nákupu nástroje. Náš rámec návratnosti nástrojů žádá úplné náklady a výchozí stav před tvrzením o hodnotě. Předplatné konektoru může šetřit ruční práci, ale úspora patří do modelu hotovosti jen tehdy, když práce opravdu zmizí nebo přinese příjmy. Průvodce rozhodnutím o přechodu z bezplatného nástroje řeší užší nákupní otázku; žádný z nich neřekne, zda firma překoná další výpadek hotovosti.
Graf však může vynutit jedno užitečné rozhodnutí. Pokud pomalejší scénář vyčerpá peníze dřív, než se podnik uživí sám, tým musí včas změnit některou veličinu: náklady, cenu, výběr plateb, růst prodeje nebo financování. Model neurčí správný krok. Může ukázat cenu čekání.
Dnešní rozdíl v hotovosti je fakt. Zítřejší přežití je soubor podmínek k otestování. Mějte obojí na jedné stránce.
Často Kladené Otázky
Může firma nyní vydávat více hotovosti, než přijímá, a přesto přežít bez nového financování?
Ano, za určitých předpokladů: měsíční příjmy hotovosti musí dostihnout platby, dokud je zůstatek kladný. Modelujte přijaté peníze, platby a koncový zůstatek. Ziskovost je samostatná účetní veličina.
Proč je odhad doby, na kterou vystačí hotovost nespolehlivý?
Růst, načasování plateb i náklady se mohou změnit. Ukažte předpoklady a pomalejší scénáře, model aktualizujte skutečnými výsledky a držte rezervu místo jistoty z vypočteného průsečíku.
Je doba, na kterou vystačí hotovost, totéž co počet měsíců při dnešním měsíčním úbytku hotovosti?
Ne. Hotovost dělená současným měsíčním úbytkem, tedy platbami minus příjmy, je užitečný statický snímek. Projekce peněžních toků ukazuje možné měsíční změny příjmů a plateb. Obojí jsou odhady, ne sliby.