
اس صفحہ پر
ایک چھوٹی مثالی سافٹ ویئر کمپنی کے بینک میں $120,000 ہیں۔ اس ماہ اسے $12,000 ملتے اور $20,000 ادا ہوتے ہیں۔ $8,000 کا خالص خلا حقیقی ہے۔ یہ امکان بھی حقیقی ہے کہ اکاؤنٹ خالی ہونے سے پہلے وصولیاں بڑھ جائیں۔
یہ مثالی کمپنی ہے، Tajo کے کھاتے یا کسی درج شدہ گاہک کی کہانی نہیں۔ اس کے اعداد ایک ایسا سوال کھولتے ہیں جو “کتنے ماہ کی مہلت” کا واحد عدد چھپاتا ہے: پہلے کون سی لکیر پار ہوگی، وصولیاں یا صفر نقدی؟
اصل موجودہ وسائل پر قائم رہنے کا سوال پوچھتا ہے کہ حالیہ آمدنی کی نمو جاری اور اخراجات یکساں رہیں تو کمپنی بینک میں موجود رقم سے منافع تک پہنچے گی یا نہیں۔ مختصر حاصل شدہ وضاحت آج منافع کمانے اور نقدی ختم ہونے سے پہلے اس مقام تک پہنچنے کا فرق دکھاتی ہے۔ ہماری مثال متعلقہ نقدی کا سوال بناتی ہے کیونکہ رقم ملنے اور آمدنی درج ہونے کے ماہ مختلف ہو سکتے ہیں۔
یہ مشروط سوال ہے۔ اصل کام شرط کرتی ہے۔
خطوط کے ملنے کے دو مختصات ہیں
منافع حسابی قواعد کے تحت کمائی گئی آمدنی اور واقع ہونے والے اخراجات ملاتا ہے۔ نقدی بہاؤ کا توازن وصول شدہ اور ادا شدہ رقم ملاتا ہے۔ مہلت کی گنتی مسلسل مدتوں میں بینک بیلنس دیکھتی ہے۔ آج کمپنی وصولیوں سے زیادہ ادا کر سکتی ہے، جبکہ بیلنس اس فرق کو اس وقت تک سنبھالے جب تک وصولیاں برابر نہ ہوں۔
مثالی کمپنی کے لیے ہر ماہ کی ادائیگی $20,000 رکھیں۔ پہلے ماہ وصولی $12,000 ہے اور ہر اگلے ماہ سے پہلے اس میں پانچ فیصد اضافہ کریں۔ فرق نقدی سے ادا کریں۔ ماڈل بارہویں ماہ پہنچتا ہے، جب وصولیاں ادائیگیوں سے بڑھتی ہیں، اور بینک میں تقریباً $71,000 باقی ہیں۔ اس سے پہلے سب سے کم بیلنس تقریباً $70,000 ہے۔
صرف نمو کا مفروضہ ایک فیصد کریں۔ وصولیاں برابر ہونے سے پہلے نقدی منفی ہو جاتی ہے۔ شروعات ایک جیسی ہے۔ کہانی نہیں۔
| وصولیوں کی مثالی نمو | سادہ ماہانہ ماڈل کیا دکھاتا ہے |
|---|---|
| 0% | نقدی پندرھویں ماہ کے آخر میں عین صفر ہوتی ہے؛ سولہواں ماہ نہیں چلا سکتی |
| 1% | نقدی اٹھارویں ماہ کے دوران ختم ہوتی ہے |
| 2% | ستائیسویں ماہ وصولیاں ادائیگیوں سے بڑھتی ہیں؛ اس سے پہلے سب سے کم بیلنس تقریباً $4,000 ہے |
| 5% | بارہویں ماہ وصولیاں ادائیگیوں سے بڑھتی ہیں؛ اس سے پہلے سب سے کم بیلنس تقریباً $70,000 ہے |
ان اعداد میں ماہانہ وصولیاں نقدی وصول ہونے کے برابر، ماہانہ ادائیگیاں مستقل، قرض کی خدمت، ٹیکس میں تبدیلی اور نیا سرمایہ صفر فرض ہیں۔ یہ حسابی مثالیں ہیں، پیش گوئی نہیں۔ دو فیصد والا راستہ بھی تاخیر سے آنے والے بل یا غیر متوقع خرچ کی گنجائش تقریباً نہیں چھوڑتا۔
نقدی بیلنس، امریکی ڈالر
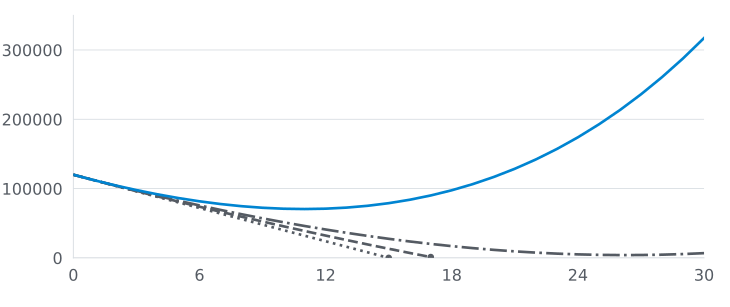
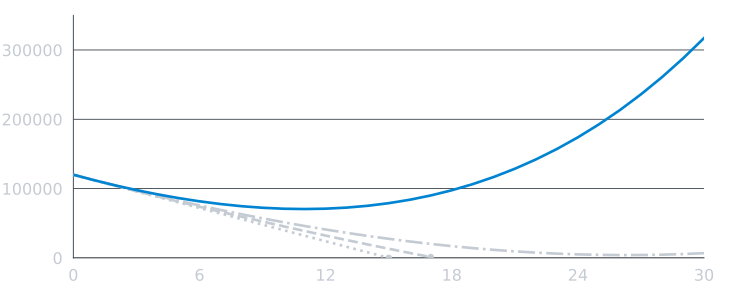
ماہ، صفر ابتدائی بیلنس ہے
- وصولیوں میں ماہانہ 0% نمو
- وصولیوں میں ماہانہ 1% نمو
- وصولیوں میں ماہانہ 2% نمو
- وصولیوں میں ماہانہ 5% نمو
حساب شدہ بیلنس دیکھیں
| ماہ | 0% نمو | 1% نمو | 2% نمو | 5% نمو |
|---|---|---|---|---|
| 0 | 120,000 | 120,000 | 120,000 | 120,000 |
| 6 | 72,000 | 73,824 | 75,697 | 81,623 |
| 12 | 24,000 | 32,190 | 40,945 | 71,006 |
| 15 | 0 | 13,163 | 27,521 | 78,943 |
| 18 | سرمایہ درکار | سرمایہ درکار | 16,948 | 97,589 |
| 24 | سرمایہ درکار | سرمایہ درکار | 5,062 | 174,024 |
| 30 | سرمایہ درکار | سرمایہ درکار | 6,817 | 317,266 |
ہر لکیر آخری غیر منفی ماہ آخر بیلنس پر رکتی ہے۔ صفر نمو میں پندرھویں ماہ کے آخر میں بیلنس صفر، اور ایک فیصد میں اٹھارہواں ماہ ادا نہیں ہو سکتا۔ جدول بعد کے غیر سرمایہ یافتہ ماہ نشان زد کرتی ہے، یہ تاثر نہیں دیتی کہ کمپنی منفی نقدی سے چل سکتی ہے۔ حقیقی کاروبار میں ادائیگی کی شرائط، قرض اور واجبات یہ حد بدلیں گے۔
واقعات کی ترتیب دیکھیں: ہر قطار میں وصولیاں بڑھ سکتی ہیں، پھر بھی رقم ختم ہو سکتی ہے۔ نمو شرح ہے، بینک بیلنس ذخیرہ۔ شرح کو ذخیرہ وقت پر بدلنا ہوگا۔ یہی پورا سوال ہے۔
واضح نتیجہ یہ ہے کہ صفر سے اوپر ملنے والی لکیر تسلی نہیں۔ وہ اس کے نیچے مفروضے دیکھنے کی درخواست ہے۔
جامد مہلت دوسرا سوال بتاتی ہے
“ہمارے پاس پندرہ ماہ ہیں” مفید مختصر عبارت ہو سکتی ہے۔ مستقل $8,000 خالص ماہانہ فرق پر $120,000 تقسیم کریں تو پندرہ ماہ ملتے ہیں۔ حساب صاف ہے کیونکہ کاروبار کو ایک جگہ جما دیتا ہے۔
کاروبار نہیں جمتا۔ بڑھتے گاہک وصولیوں کے ساتھ سپورٹ کی لاگت بھی بڑھا سکتے ہیں۔ بڑا انوائس اس ماہ آمدنی میں آئے مگر اگلی سہ ماہی ادا ہو۔ سالانہ معاہدے نقدی آگے لا کر بعد میں پتلا ماہ چھوڑ سکتے ہیں۔ ٹیم بھرتی مؤخر کر سکتی ہے یا استعمال کے ساتھ انفراسٹرکچر بل بڑھ سکتا ہے۔
اسی لیے قطاریں موصول نقدی، ادا نقدی اور اختتامی نقدی الگ رکھیں۔ مالی تخمینوں کی SCORE رہنما تحریر متوقع آمدنی، اخراجات اور نقدی بہاؤ کی صورتیں بنا کر مفروضے لکھنے کی سفارش کرتی ہے۔ اس کا نقدی بہاؤ سانچہ بھی فروخت کا وقت اور گاہک سے رقم ملنے کا وقت الگ رکھتا ہے۔
اعتراض جائز ہے: “پیش گوئی افسانہ ہے۔ اسے بنانے پر وقت کیوں لگائیں؟”
اس لیے کہ ماڈل دکھاتا ہے کون سا مفروضہ درست ہونا ضروری ہے۔ یہ اگلے ماہ جانچنے کی چیز دیتا ہے۔ مفروضہ سچ نہیں بناتا۔
ماڈل کو وعدہ نہیں، خطرے کی گھنٹی بنائیں
حقیقی بینک بیلنس سے ماہانہ جدول شروع کریں۔ ممکنہ وصول ہونے والی رقم، وقت اور پہلے سے طے شدہ ادائیگیاں لکھیں۔ غیر یقینی وصولیوں کے لیے سست صورت بنائیں۔ اخراجات میں وہ واجبات شامل کریں جو منصوبہ مؤخر ہونے سے ختم نہیں ہوتے۔
پھر ہر ماہ کو آخری حقیقی ماہ سے ملائیں۔ وصولیاں $3,000 کم ہوں تو اگلی قطار بدلیں۔ فراہم کنندہ کی شرائط بدلیں تو ادائیگی کی تاریخ بدلیں۔ خوبصورت منحنی جو کبھی بینک اسٹیٹمنٹ سے نہ ملے، آرائش ہے۔
یہی ضبط ٹول کی خریداری پر ہے۔ ہمارا ٹول ROI فریم ورک قدر بتانے سے پہلے کل لاگت اور بنیادی حالت مانگتا ہے۔ کنیکٹر کا اشتراک ہاتھ سے کام بچا سکتا ہے، مگر بچت نقدی ماڈل میں تب آئے گی جب کام واقعی ختم ہو یا وصولیاں پیدا کرے۔ مفت سے ادا شدہ ٹول کی رہنما تحریر محدود خریداری سوال پوچھتی ہے؛ کوئی رہنما تحریر یہ نہیں بتا سکتی کہ کمپنی اگلے نقدی خلا سے بچے گی یا نہیں۔
چارٹ ایک مفید فیصلہ مجبور کر سکتا ہے۔ سست صورت میں کاروبار خود کفیل ہونے سے پہلے نقدی ختم ہو تو ٹیم کو جگہ باقی ہوتے ہوئے کوئی متغیر بدلنا ہوگا: لاگت، قیمت، وصولی، فروخت کی نمو یا سرمایہ۔ ماڈل درست قدم نہیں چن سکتا، مگر انتظار کی قیمت دکھا سکتا ہے۔
آج کا نقدی خلا حقیقت ہے۔ کل کی بقا آزمائے جانے والے حالات کا مجموعہ ہے۔ دونوں ایک ہی صفحے پر رکھیں۔
اکثر پوچھے گئے سوالات
کیا آج وصولیوں سے زیادہ نقدی خرچ کرنے والی کمپنی نئے سرمائے کے بغیر بچ سکتی ہے؟
ہاں، مفروضوں کے تحت: ماہانہ نقد وصولیاں ادائیگیوں تک اس وقت پہنچیں جب بیلنس مثبت ہو۔ وصولیاں، ادائیگیاں اور اختتامی نقدی الگ ماڈل کریں۔ منافع ایک الگ حسابی پیمانہ ہے۔
نقدی کی مہلت کا اندازہ ناقابل اعتماد کیوں بنتا ہے؟
نمو، ادائیگی کا وقت اور اخراجات بدل سکتے ہیں۔ مفروضے اور سست نمو کی صورتیں دکھائیں، حقیقی نتائج سے ماڈل تازہ کریں اور لکیر کے ملنے کو ضمانت سمجھنے کے بجائے نقدی کا محفوظ ذخیرہ رکھیں۔
کیا مہلت آج کے خالص نقدی خسارے سے ماہ کی گنتی کے برابر ہے؟
نہیں۔ نقدی کو موجودہ ماہانہ خالص خسارے سے تقسیم کرنا مفید جامد تصویر ہے۔ نقدی بہاؤ کا اندازہ دکھاتا ہے کہ وصولیاں اور ادائیگیاں ماہ بہ ماہ کیسے بدل سکتی ہیں۔ دونوں تخمینے ہیں، وعدے نہیں۔